Mã số thuế (MST) ở trạng thái 03 hoặc 06 có ảnh hưởng gì đến doanh nghiệp? Doanh nghiệp cần làm gì để khôi phục MST, tiếp tục hoạt động hoặc hoàn tất thủ tục giải thể?
Từ ngày 01/07/2026, quy định về đăng ký thuế được thực hiện theo Thông tư 90/2026/TT-BTC, thay thế Thông tư 86/2024/TT-BTC. Theo Phụ lục I ban hành kèm theo Thông tư 90/2026/TT-BTC, trạng thái MST 03 là “Người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực MST”, còn trạng thái MST 06 là “Người nộp thuế không hoạt động tại địa chỉ đã đăng ký”.
Đây đều là những trạng thái doanh nghiệp cần đặc biệt lưu ý. Nếu doanh nghiệp đang thực tế kinh doanh nhưng MST bị chuyển sang trạng thái 06, việc chậm xử lý có thể ảnh hưởng đến hóa đơn, kê khai thuế, giao dịch với cơ quan Thuế và các thủ tục pháp lý khác. Đặc biệt, trong năm 2026, cơ quan Thuế đang triển khai chiến dịch “Làm sạch mã số thuế – Tháo gỡ điểm nghẽn trong kinh doanh”, trong đó tập trung rà soát các doanh nghiệp, hộ kinh doanh ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực MST và các trường hợp không hoạt động tại địa chỉ đã đăng ký.
Vậy doanh nghiệp cần làm gì khi MST ở trạng thái 03, 06? Hãy cùng tìm hiểu chi tiết trong bài viết dưới đây:
Trạng thái mã số thuế 03, 06 là gì?
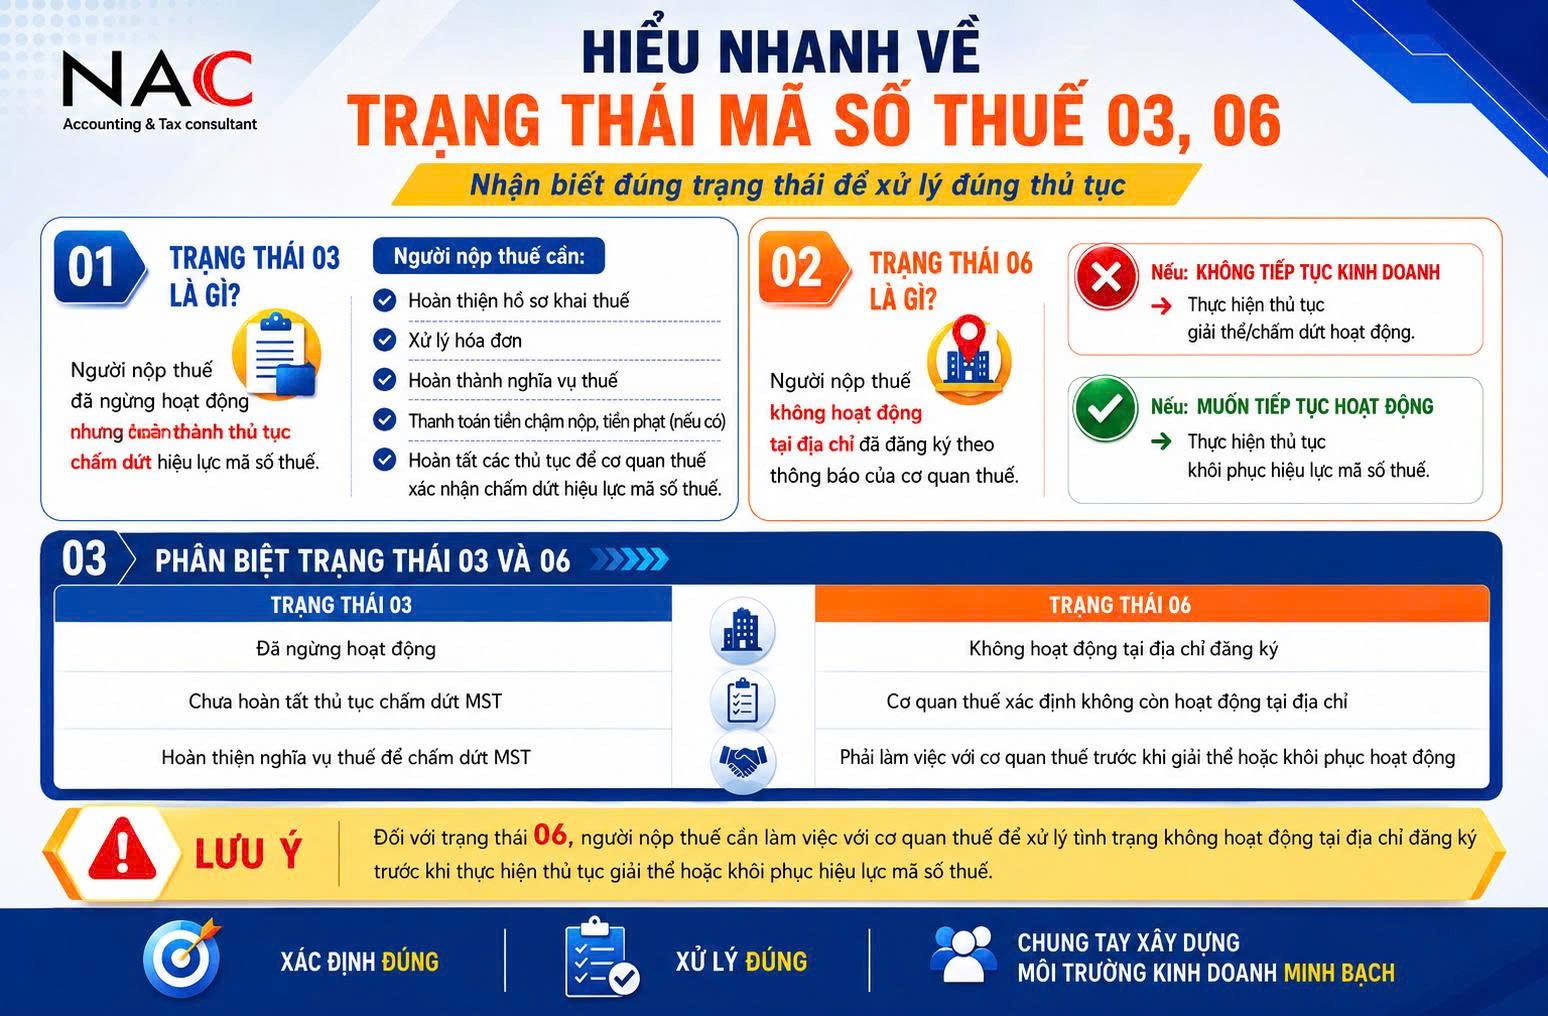
Trước hết, doanh nghiệp cần hiểu rằng trạng thái MST không đồng nghĩa hoàn toàn với tình trạng pháp lý của doanh nghiệp. Một doanh nghiệp có thể vẫn tồn tại trên hệ thống đăng ký doanh nghiệp nhưng MST lại đang ở trạng thái 03 hoặc 06. Ngược lại, doanh nghiệp đã ngừng hoạt động nhưng chưa hoàn tất thủ tục với cơ quan Thuế cũng có thể xuất hiện trạng thái 03. Theo Phụ lục I Thông tư 90/2026/TT-BTC, hệ thống quản lý thuế hiện phân loại nhiều trạng thái MST khác nhau, trong đó hai trạng thái được doanh nghiệp quan tâm nhiều là:
Trạng thái MST 03 : Người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế.
Điều này có nghĩa doanh nghiệp đã rơi vào quá trình ngừng hoạt động/chấm dứt MST nhưng thủ tục chưa hoàn tất.
Một số lý do có thể dẫn đến trạng thái 03 gồm:
- Doanh nghiệp đang làm thủ tục giải thể;
- Doanh nghiệp đang làm thủ tục chấm dứt hoạt động;
- Doanh nghiệp thực hiện tổ chức lại như chia, sáp nhập, hợp nhất;
- Đang chờ xác nhận chấm dứt của cơ quan đăng ký kinh doanh;
- Đã phá sản nhưng chưa hoàn thành nghĩa vụ thuế;
- Một số trường hợp đặc thù khác theo quy định.
Thông tư 90/2026/TT-BTC quy định trạng thái 03 với nhiều mã lý do chi tiết, do đó khi tra cứu doanh nghiệp không nên chỉ nhìn vào số “03” mà cần xem mã lý do và nội dung chi tiết đi kèm.
Trạng thái MST 06: Người nộp thuế không hoạt động tại địa chỉ đã đăng ký.
Đây là trường hợp cơ quan Thuế xác định doanh nghiệp không hoạt động tại địa chỉ trụ sở/địa chỉ đã đăng ký thuế. Ví dụ:
- Doanh nghiệp chuyển trụ sở nhưng chưa cập nhật;
- Doanh nghiệp thuê địa điểm nhưng không còn hoạt động tại đó;
- Cơ quan Thuế đến xác minh nhưng không tìm thấy doanh nghiệp;
- Doanh nghiệp không phản hồi thông báo/xác minh của cơ quan Thuế;
- Địa chỉ đăng ký không còn phù hợp với hoạt động thực tế;
- Doanh nghiệp đã ngừng hoạt động nhưng chưa thực hiện thủ tục phù hợp.
Vì vậy, trạng thái 06 nghiêm trọng ở chỗ doanh nghiệp có thể vẫn muốn tiếp tục kinh doanh nhưng cơ quan Thuế đang xác định doanh nghiệp không hoạt động tại địa chỉ đăng ký.
Phân biệt MST trạng thái 03 và trạng thái 06
Nhiều doanh nghiệp nhầm lẫn rằng trạng thái 03 và 06 đều là “MST bị khóa”. Tuy nhiên, bản chất hai trạng thái này khác nhau.
| Tiêu chí | MST trạng thái 03 | MST trạng thái 06 |
| Nội dung | Ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt MST | Không hoạt động tại địa chỉ đã đăng ký |
| Bản chất | Liên quan đến quá trình chấm dứt MST | Liên quan đến tình trạng hoạt động tại địa chỉ đăng ký |
| Doanh nghiệp còn muốn kinh doanh? | Thường không, nếu đang giải thể; nhưng phải xem nguyên nhân cụ thể | Có thể có |
| Có thể khôi phục để tiếp tục kinh doanh? | Không phải trường hợp thông thường | Có thể xử lý để khôi phục nếu doanh nghiệp tiếp tục hoạt động |
| Cần làm việc với cơ quan Thuế? | Có | Có |
| Cần rà soát nghĩa vụ thuế? | Có | Có |
| Cần kiểm tra địa chỉ đăng ký? | Có | Đặc biệt quan trọng |
| Hướng xử lý | Hoàn tất chấm dứt MST hoặc xử lý theo nguyên nhân | Khôi phục MST hoặc chấm dứt MST tùy tình trạng thực tế |
Điểm quan trọng nhất: MST 03 thường liên quan đến việc doanh nghiệp đang trong quá trình chấm dứt hiệu lực MST; MST 06 lại phản ánh doanh nghiệp không hoạt động tại địa chỉ đã đăng ký. Do đó, không nên áp dụng cùng một cách xử lý cho cả hai trạng thái.
Vì sao doanh nghiệp bị chuyển sang trạng thái MST 03?
Trạng thái 03 có thể xuất hiện trong nhiều trường hợp khác nhau. Theo Thông tư 90/2026/TT-BTC, một số lý do đáng chú ý gồm:
Doanh nghiệp đang làm thủ tục giải thể
Đây là trường hợp khá phổ biến. Doanh nghiệp quyết định giải thể và bắt đầu thực hiện các thủ tục liên quan. Trong quá trình này, MST có thể được cập nhật sang trạng thái 03 để thể hiện doanh nghiệp đang ngừng hoạt động nhưng chưa hoàn thành toàn bộ thủ tục chấm dứt hiệu lực MST. Điều này không có nghĩa là doanh nghiệp đã hoàn tất giải thể. Doanh nghiệp vẫn phải tiếp tục xử lý:
- Hồ sơ thuế;
- Nghĩa vụ thuế;
- Hóa đơn;
- Các khoản nợ ngân sách;
- Hồ sơ quyết toán;
- Nghĩa vụ với người lao động;
- Các thủ tục liên quan đến cơ quan đăng ký kinh doanh.
Doanh nghiệp đang thực hiện chia, sáp nhập hoặc hợp nhất
Khi doanh nghiệp thực hiện tổ chức lại, MST của đơn vị chấm dứt trong quá trình tổ chức lại có thể được đưa vào trạng thái phù hợp để chờ hoàn tất thủ tục. Trường hợp này, doanh nghiệp cần đối chiếu hồ sơ tổ chức lại với thông tin trên hệ thống thuế.
Doanh nghiệp đang chờ xác nhận chấm dứt của cơ quan đăng ký kinh doanh
Có trường hợp doanh nghiệp đã thực hiện một phần thủ tục với cơ quan Thuế nhưng thông tin liên thông với cơ quan đăng ký kinh doanh chưa hoàn tất. Khi đó, doanh nghiệp có thể nhìn thấy trạng thái 03. Trong trường hợp này, không nên tự ý thực hiện lại toàn bộ hồ sơ mà cần xác định hồ sơ đang dừng ở cơ quan nào và còn thiếu bước nào.
Doanh nghiệp đã phá sản nhưng chưa hoàn thành nghĩa vụ thuế
Nếu doanh nghiệp đã thực hiện thủ tục phá sản nhưng nghĩa vụ thuế chưa được xử lý đầy đủ, trạng thái MST có thể chưa chuyển sang trạng thái đã hoàn tất chấm dứt hiệu lực.
Vì sao doanh nghiệp bị MST trạng thái 06?
Trạng thái 06 thường xuất phát từ vấn đề địa chỉ đăng ký và hoạt động thực tế của doanh nghiệp không khớp nhau. Một số tình huống thường gặp:
Doanh nghiệp chuyển địa điểm nhưng chưa thay đổi đăng ký
Ví dụ: Doanh nghiệp đăng ký trụ sở tại địa chỉ A nhưng đã chuyển sang địa chỉ B. Nếu doanh nghiệp không thực hiện thay đổi địa chỉ theo quy định, cơ quan Thuế có thể không xác minh được doanh nghiệp tại địa chỉ cũ. Đây là một trong những nguyên nhân cần đặc biệt lưu ý.
Doanh nghiệp vẫn hoạt động nhưng không có mặt thường xuyên tại trụ sở
Một số doanh nghiệp hoạt động chủ yếu online, nhân viên làm việc từ xa hoặc sử dụng văn phòng linh hoạt. Doanh nghiệp có thể nghĩ rằng không cần duy trì hoạt động thường xuyên tại trụ sở. Tuy nhiên, điều này không đồng nghĩa với việc doanh nghiệp có thể bỏ qua nghĩa vụ duy trì thông tin đăng ký chính xác.
Không nhận được thông báo của cơ quan Thuế
Doanh nghiệp thay đổi người phụ trách kế toán, thay đổi email, số điện thoại hoặc không thường xuyên kiểm tra hệ thống thuế điện tử. Khi cơ quan Thuế gửi thông báo xác minh nhưng doanh nghiệp không phản hồi kịp thời, rủi ro phát sinh có thể tăng lên.
Doanh nghiệp đã ngừng hoạt động nhưng chưa thực hiện thủ tục
Có doanh nghiệp thành lập nhưng không kinh doanh, sau đó bỏ mặc hồ sơ. Nếu doanh nghiệp không thực hiện tạm ngừng hoặc chấm dứt hoạt động theo quy định, tình trạng MST có thể phát sinh vấn đề.
Doanh nghiệp MST trạng thái 06 có được tiếp tục kinh doanh không?
Đây là câu hỏi rất nhiều chủ doanh nghiệp quan tâm. Câu trả lời là:
Không nên tiếp tục hoạt động kinh doanh bình thường khi MST đang ở trạng thái 06 mà chưa xử lý nguyên nhân. Bởi trạng thái 06 cho thấy cơ quan Thuế đã xác định doanh nghiệp không hoạt động tại địa chỉ đã đăng ký. Trong khi đó, doanh nghiệp lại tiếp tục: Xuất hóa đơn; Ký hợp đồng; Mua bán hàng hóa; Kê khai thuế; Giao dịch với khách hàng; Phát sinh doanh thu;… Điều này có thể tạo ra sự không thống nhất giữa hoạt động thực tế và dữ liệu quản lý thuế. Vì vậy, nếu doanh nghiệp thực tế vẫn đang hoạt động, việc ưu tiên là:
Xử lý nguyên nhân dẫn đến trạng thái 06 → xác nhận địa chỉ hoạt động → thực hiện thủ tục khôi phục MST theo quy định → tiếp tục hoạt động bình thường sau khi tình trạng được xử lý. Thông tư 90/2026/TT-BTC cũng quy định về thủ tục chấm dứt và khôi phục hiệu lực MST, đồng thời cập nhật thông tin đăng ký thuế theo cơ chế điện tử/liên thông.
Doanh nghiệp cần làm gì khi MST ở trạng thái 06?
Đây là phần quan trọng nhất đối với doanh nghiệp. Nếu doanh nghiệp tra cứu và phát hiện MST ở trạng thái 06, nên thực hiện theo trình tự sau:
Bước 1: Tra cứu chính xác trạng thái MST
Không chỉ kiểm tra “06”. Doanh nghiệp cần xem: Trạng thái MST; Mã lý do; Nội dung chi tiết; Ngày cập nhật; Thông báo của cơ quan Thuế; Cơ quan Thuế quản lý trực tiếp. Việc xác định đúng nguyên nhân giúp doanh nghiệp lựa chọn đúng hướng xử lý.
Bước 2: Kiểm tra địa chỉ đăng ký
Đối chiếu: Địa chỉ trên Giấy chứng nhận đăng ký doanh nghiệp với địa chỉ doanh nghiệp đang thực tế hoạt động. Nếu hai địa chỉ khác nhau, doanh nghiệp cần xác định:
- Có phải doanh nghiệp đã chuyển trụ sở?
- Đã làm thủ tục thay đổi địa chỉ chưa?
- Có thay đổi địa giới hành chính không?
- Địa chỉ trên hệ thống Thuế đã được cập nhật chưa?
- Có thông báo nào của cơ quan Thuế liên quan đến địa chỉ không?
Bước 3: Kiểm tra thông báo của cơ quan Thuế
Doanh nghiệp cần rà soát các kênh nhận thông báo thuế và hồ sơ điện tử. Đặc biệt kiểm tra:
- Thông báo về việc người nộp thuế không hoạt động tại địa chỉ đăng ký;
- Thông báo yêu cầu giải trình;
- Thông báo về hồ sơ khai thuế;
- Thông báo về hóa đơn;
- Thông báo về nghĩa vụ thuế;
- Các yêu cầu xác minh khác.
Bước 4: Rà soát toàn bộ nghĩa vụ thuế
Đây là bước rất quan trọng. Doanh nghiệp không nên chỉ tập trung vào việc “đổi trạng thái MST”. Cần rà soát:
- Tờ khai VAT;
- Tờ khai TNCN;
- Báo cáo/quản lý hóa đơn điện tử;
- Quyết toán thuế;
- Thuế còn phải nộp;
- Tiền chậm nộp;
- Hồ sơ còn thiếu;
- Các thông báo xử lý vi phạm;
- Nghĩa vụ liên quan đến hóa đơn.
Nếu còn hồ sơ hoặc nghĩa vụ chưa hoàn thành, doanh nghiệp cần xử lý đồng thời.
Nếu doanh nghiệp vẫn hoạt động thì khôi phục MST như thế nào?
Nếu doanh nghiệp thực tế vẫn đang kinh doanh và muốn tiếp tục hoạt động, hướng xử lý chính là khắc phục nguyên nhân dẫn đến trạng thái 06 và thực hiện thủ tục khôi phục MST theo quy định. Doanh nghiệp cần chuẩn bị thông tin, hồ sơ chứng minh tình trạng hoạt động thực tế và thực hiện theo hướng dẫn của cơ quan Thuế quản lý trực tiếp. Tùy trường hợp, cơ quan Thuế có thể yêu cầu doanh nghiệp giải trình hoặc xác minh thực tế. Doanh nghiệp nên chuẩn bị:
- Giấy chứng nhận đăng ký doanh nghiệp;
- Hồ sơ liên quan đến địa chỉ trụ sở;
- Hợp đồng thuê địa điểm;
- Giấy tờ chứng minh quyền sử dụng địa điểm;
- Hồ sơ thay đổi địa chỉ nếu có;
- Hồ sơ khai thuế;
- Chứng từ nộp thuế;
- Hợp đồng kinh tế;
- Hóa đơn;
- Tài liệu chứng minh doanh nghiệp đang hoạt động.
Không phải mọi trường hợp đều yêu cầu toàn bộ các tài liệu trên. Doanh nghiệp cần căn cứ thông báo và hướng dẫn cụ thể của cơ quan Thuế.
Nếu địa chỉ đăng ký đã thay đổi thì phải làm gì?
Đây là trường hợp cần xử lý cẩn trọng. Ví dụ: Doanh nghiệp đăng ký tại: Số 10 đường A nhưng hiện nay đã chuyển sang: Số 20 đường B. Nếu doanh nghiệp chưa đăng ký thay đổi địa chỉ, cần thực hiện thủ tục thay đổi thông tin đăng ký doanh nghiệp theo quy định. Từ ngày 01/07/2026, Thông tư 90/2026/TT-BTC có nhiều quy định mới về thay đổi thông tin đăng ký thuế. Đáng chú ý, đối với trường hợp thay đổi địa chỉ trụ sở làm thay đổi cơ quan Thuế quản lý trực tiếp, quy trình đã được điều chỉnh theo hướng thuận lợi hơn cho người nộp thuế; không phải mọi trường hợp đều yêu cầu hoàn thành nghĩa vụ với cơ quan Thuế nơi chuyển đi trước khi thay đổi trụ sở. Tuy nhiên, doanh nghiệp đang bị thông báo không hoạt động tại địa chỉ đã đăng ký cần đặc biệt chú ý vì có thể thuộc trường hợp xử lý riêng.
Nếu doanh nghiệp không muốn kinh doanh nữa thì xử lý MST 06 thế nào?
Không phải doanh nghiệp nào ở trạng thái 06 cũng cần khôi phục để tiếp tục hoạt động. Nếu doanh nghiệp thực tế đã ngừng kinh doanh và không có nhu cầu tiếp tục, doanh nghiệp nên cân nhắc thực hiện thủ tục giải thể/chấm dứt hoạt động thay vì cố gắng khôi phục MST chỉ để duy trì một doanh nghiệp không còn hoạt động. Thông tư 90/2026/TT-BTC quy định các trường hợp chấm dứt hiệu lực MST đối với tổ chức đăng ký thuế cùng đăng ký kinh doanh, trong đó có trường hợp chấm dứt hoạt động kinh doanh, giải thể, phá sản, bị thu hồi giấy chứng nhận đăng ký kinh doanh, chia, sáp nhập, hợp nhất và trường hợp bị cơ quan Thuế thông báo không hoạt động tại địa chỉ đã đăng ký sau khi xác minh thực tế. Do đó, doanh nghiệp cần xác định rõ mục tiêu:
Muốn tiếp tục kinh doanh → xử lý khôi phục MST.
Không tiếp tục kinh doanh → xử lý chấm dứt/giải thể theo quy định.
Nếu MST 03 do doanh nghiệp đang giải thể thì cần làm gì?
Đây là tình huống phổ biến. Doanh nghiệp cần tiếp tục hoàn tất thủ tục giải thể thay vì chỉ quan tâm đến việc “xóa trạng thái 03”. Thông thường cần rà soát:
Về thuế
- Tờ khai thuế còn thiếu;
- Quyết toán thuế;
- Thuế phải nộp;
- Tiền chậm nộp;
- Các khoản nợ ngân sách;
- Hồ sơ liên quan đến hóa đơn.
Về hóa đơn
Cần kiểm tra:
- Tình trạng sử dụng hóa đơn;
- Hóa đơn đã phát hành;
- Hóa đơn chưa xử lý;
- Hóa đơn sai sót;
- Nghĩa vụ liên quan đến hóa đơn điện tử.
Về lao động
Nếu doanh nghiệp còn người lao động, cần xử lý:
- Tiền lương;
- BHXH;
- BHYT;
- BHTN;
- Hồ sơ chấm dứt hợp đồng;
- Các nghĩa vụ liên quan.
Về đăng ký doanh nghiệp
Cần hoàn tất thủ tục giải thể/chấm dứt hoạt động theo quy định.
Doanh nghiệp cần chuẩn bị gì trước khi làm việc với cơ quan Thuế?
Để quá trình xử lý nhanh hơn, doanh nghiệp nên chuẩn bị một bộ hồ sơ rà soát gồm:
Hồ sơ pháp lý
- Giấy chứng nhận đăng ký doanh nghiệp;
- CCCD/hộ chiếu của người đại diện theo pháp luật;
- Hồ sơ thay đổi đăng ký doanh nghiệp;
- Giấy tờ liên quan đến địa chỉ.
Hồ sơ về trụ sở
- Hợp đồng thuê;
- Giấy tờ chứng minh quyền sử dụng địa điểm;
- Hình ảnh biển hiệu;
- Tài liệu chứng minh hoạt động thực tế tại địa chỉ.
Hồ sơ kế toán – thuế
- Tờ khai thuế;
- Báo cáo tài chính;
- Quyết toán;
- Hóa đơn;
- Chứng từ nộp thuế;
- Sổ sách kế toán;
- Danh sách nghĩa vụ thuế còn phải nộp.
Hồ sơ giao dịch
- Hợp đồng;
- Phiếu thu/chi;
- Sao kê;
- Chứng từ mua bán;
- Hồ sơ lao động nếu có.
Không phải trường hợp nào cũng phải nộp toàn bộ các tài liệu trên. Tuy nhiên, chuẩn bị trước sẽ giúp doanh nghiệp chủ động khi cơ quan Thuế yêu cầu giải trình/xác minh.
Quy trình xử lý MST 03, 06 doanh nghiệp nên thực hiện
Có thể tóm tắt thành 7 bước:
Bước 1: Tra cứu MST
Xác định chính xác trạng thái và mã lý do.
Bước 2: Xác định nguyên nhân
Không hoạt động, sai địa chỉ, giải thể, tổ chức lại hay nguyên nhân khác.
Bước 3: Kiểm tra tình trạng pháp lý
Đối chiếu với hệ thống đăng ký doanh nghiệp.
Bước 4: Rà soát nghĩa vụ thuế
Kiểm tra tờ khai, quyết toán, hóa đơn, nợ thuế và tiền chậm nộp.
Bước 5: Xử lý nguyên nhân
- Nếu tiếp tục kinh doanh: xử lý địa chỉ, giải trình, khôi phục MST.
- Nếu không tiếp tục kinh doanh: hoàn tất thủ tục chấm dứt/giải thể.
- Nếu đang tổ chức lại: hoàn thiện hồ sơ liên quan.
Bước 6: Theo dõi kết quả
Sau khi nộp hồ sơ, doanh nghiệp cần theo dõi phản hồi của cơ quan Thuế và các hệ thống liên thông.
Bước 7: Kiểm tra lại MST
Sau khi hoàn tất, doanh nghiệp nên tra cứu lại MST để bảo đảm thông tin đã được cập nhật đúng.
Những sai lầm doanh nghiệp cần tránh
Sai lầm 1: Thấy MST 06 nhưng vẫn xuất hóa đơn bình thường
Đây là việc doanh nghiệp cần đặc biệt thận trọng.
Sai lầm 2: Nghĩ rằng MST 03 = đã giải thể
Không chính xác.
Sai lầm 3: Chỉ xử lý với cơ quan Thuế mà bỏ qua đăng ký kinh doanh
Thông tin đăng ký doanh nghiệp và thông tin thuế có liên thông nhưng vẫn có những thủ tục cần xử lý ở từng cơ quan.
Sai lầm 4: Không kiểm tra mã lý do
Cùng trạng thái 03 hoặc 06 nhưng nguyên nhân có thể khác nhau.
Sai lầm 5: Không rà soát nợ thuế
Khôi phục hoặc chấm dứt MST không nên được hiểu đơn giản là “đổi trạng thái trên hệ thống”.
Sai lầm 6: Chờ đến khi cơ quan Thuế liên hệ
Doanh nghiệp nên chủ động kiểm tra định kỳ.
Sai lầm 7: Nghĩ rằng không kinh doanh thì không cần làm gì
Nếu doanh nghiệp không còn hoạt động, vẫn cần thực hiện các thủ tục phù hợp để chấm dứt hoạt động và hoàn thành nghĩa vụ liên quan.
Checklist doanh nghiệp MST 03, 06 cần kiểm tra ngay
Doanh nghiệp có thể sử dụng checklist sau:
- Đã tra cứu trạng thái MST chưa?
- Đã kiểm tra mã lý do chưa?
- Địa chỉ thực tế có đúng địa chỉ đăng ký không?
- Doanh nghiệp có còn hoạt động không?
- Có thông báo nào của cơ quan Thuế chưa xử lý không?
- Các tờ khai thuế đã nộp đầy đủ chưa?
- Báo cáo tài chính đã nộp đầy đủ chưa?
- Quyết toán thuế đã hoàn thành chưa?
- Có nợ thuế không?
- Có tiền chậm nộp không?
- Hóa đơn điện tử còn vấn đề gì không?
- Tình trạng đăng ký doanh nghiệp có khớp với MST không?
- Doanh nghiệp muốn tiếp tục kinh doanh hay giải thể?
- Nếu tiếp tục kinh doanh: đã thực hiện thủ tục khôi phục MST chưa?
- Nếu giải thể: đã hoàn thành các nghĩa vụ thuế và hồ sơ giải thể chưa?
Kết luận: MST 03, 06 không nên để kéo dài
Mã số thuế trạng thái 03 và 06 đều là những dấu hiệu doanh nghiệp cần kiểm tra và xử lý sớm.
Tuy nhiên, doanh nghiệp cần phân biệt rõ:
MST 03:
→ Doanh nghiệp/người nộp thuế đã ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực MST.
MST 06:
→ Cơ quan Thuế xác định người nộp thuế không hoạt động tại địa chỉ đã đăng ký.
Nếu doanh nghiệp vẫn muốn kinh doanh, cần ưu tiên xử lý nguyên nhân, rà soát địa chỉ, hồ sơ thuế và thực hiện thủ tục khôi phục MST theo quy định.
Nếu doanh nghiệp không còn nhu cầu hoạt động, cần lựa chọn hướng chấm dứt hoạt động/giải thể và hoàn thành đầy đủ nghĩa vụ thuế trước khi kết thúc.
Đặc biệt, từ ngày 01/07/2026, Thông tư 90/2026/TT-BTC đã thay thế Thông tư 86/2024/TT-BTC và có nhiều quy định mới về đăng ký thuế, thay đổi thông tin, chấm dứt và khôi phục hiệu lực MST. Đồng thời, cơ quan Thuế đang triển khai chiến dịch làm sạch dữ liệu MST trên diện rộng. (xaydungchinhsach.chinhphu.vn)
Do đó, nếu doanh nghiệp đang tra cứu thấy MST ở trạng thái 03 hoặc 06, không nên chỉ chờ hệ thống tự cập nhật. Hãy xác định đúng nguyên nhân và xử lý ngay từ đầu để hạn chế rủi ro về thuế, hóa đơn, pháp lý và giao dịch với đối tác.
———————
CÔNG TY TNHH TƯ VẤN THUẾ NGUYÊN ANH
Địa chỉ: Toà A1, đường Nguyễn Cơ Thạch, Hà Nội
Hotline: 0888 69 85 69
Email: thuenguyenanh.nac@gmail.com