Thuế thu nhập cá nhân (TNCN) năm 2026 có nhiều thay đổi quan trọng, đặc biệt đối với cá nhân có thu nhập từ tiền lương, tiền công. Một trong những điểm đáng chú ý nhất là biểu thuế lũy tiến từng phần được điều chỉnh từ 7 bậc xuống còn 5 bậc, đồng thời mức giảm trừ gia cảnh cũng được nâng lên.
Đối với doanh nghiệp, kế toán và bộ phận nhân sự, việc cập nhật đúng quy định thuế TNCN 2026 là cần thiết để tính lương, khấu trừ thuế hàng tháng và thực hiện quyết toán thuế cuối năm chính xác. Bài viết dưới đây sẽ hướng dẫn chi tiết cách tính thuế TNCN 2026, biểu thuế 5 bậc, giảm trừ gia cảnh, tiền thuê nhà, bảo hiểm và những vấn đề kế toán cần rà soát.
Thuế TNCN 2026 có gì thay đổi?
Năm 2026 đánh dấu nhiều thay đổi đáng chú ý trong chính sách thuế thu nhập cá nhân. Luật Thuế thu nhập cá nhân số 109/2025/QH15 được ban hành ngày 10/12/2025 và có hiệu lực từ ngày 01/07/2026. Tuy nhiên, riêng các quy định liên quan đến thu nhập từ kinh doanh, tiền lương, tiền công của cá nhân cư trú được áp dụng từ kỳ tính thuế năm 2026. (Văn Bản Chính Phủ)
Một số điểm đáng chú ý gồm:
- Biểu thuế TNCN lũy tiến từng phần giảm từ 7 bậc xuống 5 bậc.
- Khoảng thu nhập giữa các bậc thuế được điều chỉnh.
- Mức giảm trừ gia cảnh tăng lên 15,5 triệu đồng/tháng đối với người nộp thuế.
- Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
- Bổ sung, điều chỉnh một số khoản thu nhập chịu thuế và khoản được miễn, giảm trừ.
- Quy định chi tiết hơn về cách xác định thu nhập tính thuế từ tiền lương, tiền công.
Do đó, doanh nghiệp không nên tiếp tục áp dụng máy móc bảng tính thuế TNCN cũ cho kỳ tính thuế năm 2026.
Biểu thuế TNCN 2026 gồm 5 bậc
Đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú, biểu thuế lũy tiến từng phần năm 2026 gồm 5 bậc:
| Bậc | Thu nhập tính thuế/tháng | Thu nhập tính thuế/năm | Thuế suất |
| Bậc 1 | Đến 10 triệu đồng | Đến 120 triệu đồng | 5% |
| Bậc 2 | Trên 10 – 30 triệu đồng | Trên 120 – 360 triệu đồng | 10% |
| Bậc 3 | Trên 30 – 60 triệu đồng | Trên 360 – 720 triệu đồng | 20% |
| Bậc 4 | Trên 60 – 100 triệu đồng | Trên 720 – 1.200 triệu đồng | 30% |
| Bậc 5 | Trên 100 triệu đồng | Trên 1.200 triệu đồng | 35% |
Biểu thuế trên được quy định đối với thu nhập tính thuế từ tiền lương, tiền công và được tính theo phương pháp lũy tiến từng phần.
Thuế lũy tiến từng phần là gì?
Đây là điểm mà rất nhiều người nhầm khi tự tính thuế TNCN. Ví dụ, một người có thu nhập tính thuế là 31 triệu đồng/tháng thì không phải lấy: 31 triệu × 20% = 6,2 triệu đồng
Thay vào đó, thu nhập được chia theo từng bậc:
- 10 triệu đầu tiên × 5%;
- 20 triệu tiếp theo × 10%;
- 1 triệu còn lại × 20%.
Như vậy: Thuế phải nộp = 10 × 5% + 20 × 10% + 1 × 20% = 2,2 triệu đồng => Đây chính là nguyên tắc tính thuế lũy tiến từng phần.
Cách tính thuế TNCN 2026 từ tiền lương, tiền công
Để tính thuế TNCN chính xác, kế toán có thể thực hiện theo trình tự sau:
Xác định tổng thu nhập của người lao động
Trước tiên cần tổng hợp tất cả các khoản người lao động nhận được trong kỳ, bao gồm:
- Tiền lương;
- Tiền công;
- Tiền thưởng;
- Hoa hồng;
- Phụ cấp;
- Các khoản lợi ích bằng tiền;
- Các khoản lợi ích không bằng tiền;
- Một số khoản doanh nghiệp trả thay cho người lao động.
Theo quy định hiện hành, thời điểm xác định thu nhập tính thuế từ tiền lương, tiền công là thời điểm người sử dụng lao động trả lương hoặc người lao động nhận được thu nhập, bao gồm cả một số khoản lợi ích bằng tiền hoặc không bằng tiền.
Mức giảm trừ gia cảnh năm 2026
Một trong những thay đổi được người lao động quan tâm nhất là mức giảm trừ gia cảnh năm 2026. Theo quy định áp dụng cho kỳ tính thuế năm 2026:
Đối với người nộp thuế: Mức giảm trừ: 15,5 triệu đồng/tháng => Tương đương: 186 triệu đồng/năm.
Đối với người phụ thuộc: Mức giảm trừ: 6,2 triệu đồng/người/tháng.
Như vậy, người lao động có 1 người phụ thuộc sẽ có tổng mức giảm trừ gia cảnh: 15,5 + 6,2 = 21,7 triệu đồng/tháng. Mức giảm trừ này được áp dụng từ kỳ tính thuế năm 2026.
Người phụ thuộc có phải đăng ký không?
Có. Để được tính giảm trừ cho người phụ thuộc, người nộp thuế phải đáp ứng điều kiện và thực hiện hồ sơ, thủ tục theo quy định. Đáng chú ý, quy định năm 2026 xác định mức thu nhập bình quân tháng trong năm của người phụ thuộc từ tất cả các nguồn thu nhập không vượt quá 3 triệu đồng trong trường hợp thuộc diện xác định theo tiêu chí thu nhập. Do đó, kế toán và người lao động cần lưu ý hồ sơ chứng minh người phụ thuộc, thời điểm đăng ký và điều kiện giảm trừ.
Công thức tính thuế TNCN 2026
Có thể khái quát quy trình bằng công thức:
Thu nhập tính thuế = Thu nhập chịu thuế – BH bắt buộc – Giảm trừ gia cảnh – Các khoản giảm trừ khác
Sau đó: Thuế TNCN phải nộp = Thu nhập tính thuế × Thuế suất theo từng bậc
Tuy nhiên, do áp dụng biểu thuế lũy tiến từng phần nên phải chia thu nhập tính thuế vào từng bậc.
Ví dụ:
Nếu thu nhập tính thuế là 50 triệu đồng/tháng:
- 10 triệu × 5% = 0,5 triệu;
- 20 triệu × 10% = 2 triệu;
- 20 triệu × 20% = 4 triệu.
Tổng thuế: 0,5 + 2 + 4 = 6,5 triệu đồng/tháng.
Ví dụ tính thuế TNCN 2026 từ lương, thưởng
Giả sử một người lao động có:
- Lương: 40 triệu đồng/tháng
- Thưởng KPI: 10 triệu đồng
- Tiền ăn bằng tiền: 1,5 triệu đồng
- Tiền điện thoại theo chính sách của doanh nghiệp
- Công ty trả tiền thuê nhà
- Bảo hiểm bắt buộc người lao động đóng: 4,2 triệu đồng
- Có 1 người phụ thuộc.
Theo ví dụ minh họa trong tài liệu, trước tiên xác định:
Lương + thưởng = 40 + 10 = 50 triệu đồng.
Sau đó kế toán cần phân loại riêng từng khoản tiền ăn, điện thoại, tiền thuê nhà và các khoản lợi ích khác để xác định phần nào thuộc thu nhập chịu thuế.
Đối với tiền thuê nhà do người sử dụng lao động trả thay, quy định hiện hành có cơ chế giới hạn phần tiền thuê nhà tính vào thu nhập làm căn cứ quy đổi, theo đó số tính vào thu nhập không vượt quá 15% tổng thu nhập chịu thuế phát sinh tại đơn vị, với các điều kiện và cách xác định cụ thể theo quy định. Giả sử sau khi phân loại đầy đủ, tổng thu nhập chịu thuế được xác định là: 57,845 triệu đồng. Các khoản được trừ gồm:
- Bảo hiểm: 4,2 triệu đồng;
- Giảm trừ bản thân: 15,5 triệu đồng;
- Giảm trừ người phụ thuộc: 6,2 triệu đồng.
Khi đó:
Thu nhập tính thuế = 57,845 – 4,2 – 15,5 – 6,2 = 31,945 triệu đồng.
Thuế TNCN được tính:
- 10 triệu × 5% = 0,5 triệu đồng
- 20 triệu × 10% = 2 triệu đồng
- 1,945 triệu × 20% = 0,389 triệu đồng
Tổng: 0,5 + 2 + 0,389 = 2,889 triệu đồng/tháng.
Đây cũng là kết quả minh họa được thể hiện trong hình ảnh đi kèm.
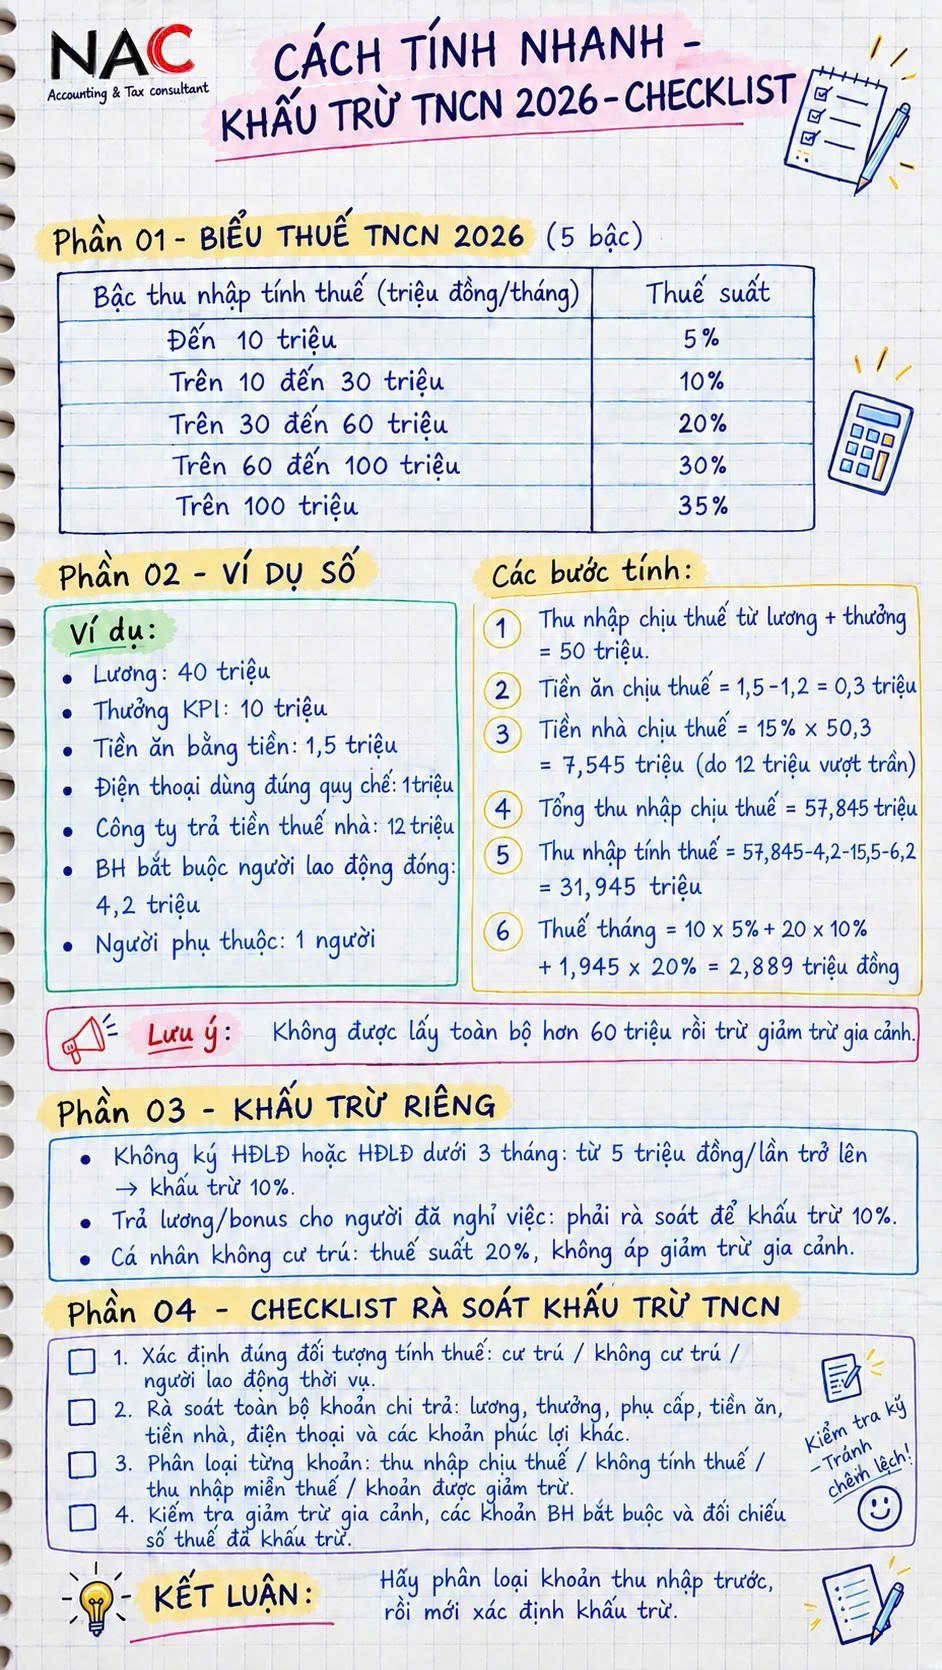
Lưu ý: Đây là ví dụ minh họa phương pháp tính. Khi áp dụng cho bảng lương thực tế, kế toán cần xác định bản chất và điều kiện của từng khoản thu nhập, khoản miễn thuế và khoản giảm trừ theo quy định tại thời điểm chi trả.
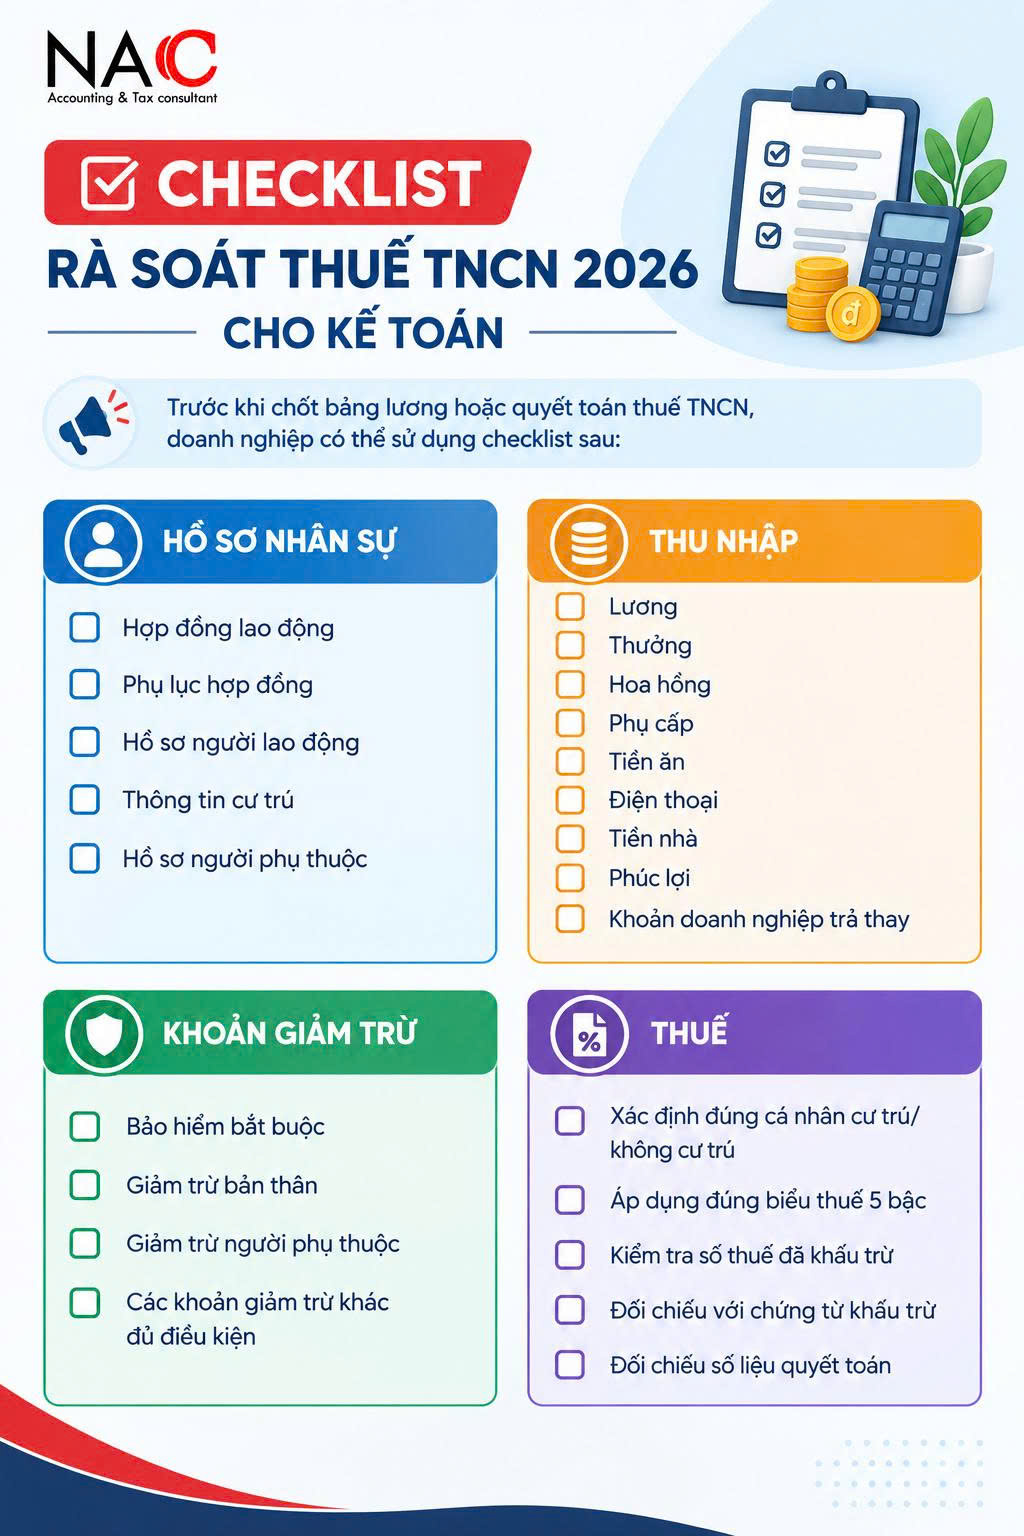
Checklist rà soát thuế TNCN 2026 cho kế toán
Căn cứ pháp lý về thuế TNCN 2026
Khi xây dựng chính sách tiền lương và tính thuế TNCN năm 2026, doanh nghiệp nên cập nhật các văn bản hiện hành, trong đó đáng chú ý gồm:
- Luật Thuế thu nhập cá nhân số 109/2025/QH15.
- Luật số 09/2026/QH16 sửa đổi, bổ sung một số luật về thuế.
- Nghị quyết 110/2025/UBTVQH15 về mức giảm trừ gia cảnh.
- Nghị định 253/2026/NĐ-CP quy định chi tiết một số điều và biện pháp thi hành Luật Thuế TNCN.
- Thông tư 87/2026/TT-BTC hướng dẫn một số nội dung liên quan đến Luật Thuế TNCN và Nghị định 253/2026/NĐ-CP. (Văn Bản Chính Phủ)
Do chính sách thuế có thể tiếp tục được hướng dẫn hoặc điều chỉnh, doanh nghiệp nên kiểm tra văn bản có hiệu lực tại thời điểm phát sinh thu nhập trước khi chốt số thuế phải khấu trừ.
Câu hỏi thường gặp về thuế TNCN 2026
1. Thuế TNCN năm 2026 có mấy bậc? => Thuế TNCN đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú áp dụng biểu thuế lũy tiến từng phần gồm 5 bậc, với mức thuế suất từ 5% đến 35%.
2. Mức giảm trừ bản thân năm 2026 là bao nhiêu? => Mức giảm trừ đối với người nộp thuế là 15,5 triệu đồng/tháng, tương đương 186 triệu đồng/năm.
3. Người phụ thuộc được giảm trừ bao nhiêu?=> Mỗi người phụ thuộc được giảm trừ 6,2 triệu đồng/tháng nếu đáp ứng điều kiện theo quy định.
4. Lương bao nhiêu thì phải đóng thuế TNCN? => Không thể chỉ căn cứ vào mức lương gross để kết luận có phải đóng thuế hay không. Cần xác định thu nhập chịu thuế, bảo hiểm, giảm trừ gia cảnh, người phụ thuộc và các khoản giảm trừ khác trước khi tính thu nhập tính thuế.
5. Thuế TNCN có tính trên tiền thưởng không? => Tiền thưởng có thể thuộc thu nhập chịu thuế tùy theo bản chất và quy định áp dụng. Kế toán cần rà soát từng khoản thưởng thay vì mặc định tất cả khoản thưởng đều được miễn thuế.
6. Công ty trả tiền thuê nhà cho nhân viên có phải tính thuế không? => Có thể phát sinh phần tiền nhà tính vào thu nhập chịu thuế. Cách xác định cần căn cứ quy định hiện hành, trong đó có giới hạn 15% trong trường hợp quy định về tiền thuê nhà khi quy đổi thu nhập.
Kết luận: Kế toán cần làm gì khi tính thuế TNCN 2026?
Thuế TNCN 2026 có nhiều điểm mới mà doanh nghiệp cần cập nhật, đặc biệt là biểu thuế lũy tiến 5 bậc và mức giảm trừ gia cảnh mới. Để hạn chế sai sót, kế toán nên thực hiện theo nguyên tắc:
Phân loại từng khoản thu nhập → xác định khoản chịu thuế/miễn thuế → xác định các khoản được giảm trừ → tính thu nhập tính thuế → áp dụng biểu thuế 5 bậc → đối chiếu số thuế đã khấu trừ.
Đặc biệt, không nên chỉ nhìn vào tiền lương chuyển khoản để kết luận nghĩa vụ thuế. Các khoản thưởng, phúc lợi, tiền nhà, khoản trả thay và lợi ích khác cũng cần được rà soát. Việc xây dựng một bảng tính thuế TNCN 2026 chuẩn, kết hợp với bảng đối chiếu giữa hồ sơ nhân sự – bảng lương – bảo hiểm – thuế – quyết toán, sẽ giúp doanh nghiệp kiểm soát tốt hơn rủi ro trong quá trình kê khai và quyết toán.
—————————-
CÔNG TY TNHH TƯ VẤN THUẾ NGUYÊN ANH
Địa chỉ: Toà A1, đường Nguyễn Cơ Thạch, Hà Nội
Hotline: 0888 69 85 69
Email: thuenguyenanh.nac@gmail.com