Nghị định 253/2026/NĐ-CP hướng dẫn thi hành Luật Thuế thu nhập cá nhân đã chính thức có hiệu lực từ 01/07/2026, mang đến nhiều thay đổi đáng chú ý liên quan đến thu nhập được miễn thuế, mức giảm trừ, khấu trừ thuế, người phụ thuộc, bảo hiểm, làm thêm giờ và các loại thu nhập mới trong nền kinh tế số. So với các quy định trước đây, Nghị định 253/2026/NĐ-CP không chỉ mở rộng quyền lợi cho người lao động mà còn bổ sung nhiều quy định mới nhằm hoàn thiện cơ chế quản lý thuế đối với cá nhân và doanh nghiệp.
Trong bài viết này, NAC sẽ tổng hợp đầy đủ những điểm mới nổi bật của Nghị định 253/2026/NĐ-CP, đồng thời so sánh với quy định trước đây để doanh nghiệp dễ dàng cập nhật và áp dụng.
Tăng mức miễn thuế đối với tiền ăn giữa ca lên 1,2 triệu đồng/tháng
Từ ngày 01/07/2026, khoản tiền ăn giữa ca, ăn trưa do doanh nghiệp chi trả được miễn thuế TNCN tối đa 1,2 triệu đồng/người/tháng.
So sánh với quy định trước:
+ Trước ngày 01/01/2025: miễn thuế nếu doanh nghiệp chi không quá 730.000 đồng/người/tháng;
+ Từ 01/01/2025 đến trước 01/07/2026: mức miễn thuế được thực hiện theo quy chế của đơn vị chi trả thu nhập.
Ví dụ thực tế
Công ty A hỗ trợ tiền ăn trưa cho nhân viên: Tiền ăn: 1.000.000 đồng/tháng → Toàn bộ khoản này không tính vào thu nhập chịu thuế TNCN.
Nếu doanh nghiệp hỗ trợ: 1.500.000 đồng/tháng => 1.200.000 đồng được miễn thuế; 300.000 đồng còn lại tính vào thu nhập chịu thuế TNCN.
Lưu ý cho doanh nghiệp
Doanh nghiệp cần quy định rõ khoản tiền ăn giữa ca trong: Hợp đồng lao động; Thỏa ước lao động tập thể; Quy chế tài chính hoặc quy chế tiền lương.
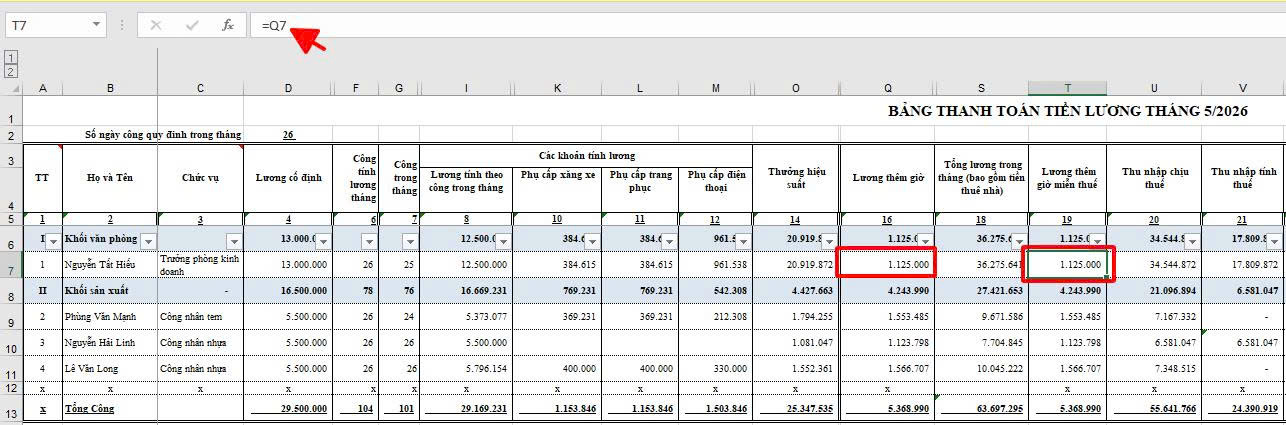
Toàn bộ tiền làm thêm giờ, làm ca đêm được miễn thuế TNCN
Đây là một trong những thay đổi được người lao động quan tâm nhất. Theo Nghị định 253/2026/NĐ-CP, toàn bộ tiền lương làm thêm giờ và làm việc ban đêm theo đúng quy định của pháp luật lao động được miễn thuế TNCN. Trước đây, chỉ phần tiền trả cao hơn so với tiền lương làm việc trong giờ hành chính mới được miễn thuế. Quy định mới giúp tăng thu nhập thực nhận của người lao động và giảm chi phí tính thuế.
Ví dụ thực tế
Anh B có: Lương cơ bản: 18 triệu đồng; Tiền làm thêm tháng 8: 5 triệu đồng
Theo quy định mới: Toàn bộ 5 triệu đồng không tính thuế TNCN.
Trong khi trước đây chỉ phần chênh lệch tiền lương làm thêm mới được miễn thuế.
Lưu ý
Doanh nghiệp phải có: Bảng chấm công; Bảng tính tăng ca; Quyết định làm thêm; Bảng lương để chứng minh khoản thu nhập được miễn thuế.
Quy định mới về tiền nhà ở, điện nước do doanh nghiệp chi trả
Nghị định tiếp tục phân biệt hai trường hợp:
Trường hợp 1: Doanh nghiệp xây dựng nhà ở cho người lao động, bao gồm điện, nước và dịch vụ đi kèm.➡ Khoản lợi ích này được miễn thuế TNCN.
Trường hợp 2: Doanh nghiệp trả thay tiền thuê nhà.
Khoản tiền này vẫn tính vào thu nhập chịu thuế nhưng không vượt quá 15% tổng thu nhập chịu thuế (chưa bao gồm tiền thuê nhà, điện nước và các dịch vụ đi kèm).
Ví dụ
Lương chịu thuế: 40 triệu đồng; Doanh nghiệp thuê nhà: 8 triệu đồng/tháng.
Mà: 15% × 40 triệu = 6 triệu đồng => Chỉ tính vào thu nhập chịu thuế: 6 triệu đồng; 2 triệu đồng còn lại không cộng thêm.
Lưu ý
Nên lưu đầy đủ: Hợp đồng thuê nhà; Chứng từ thanh toán; Quyết định bố trí chỗ ở
Tiền thanh toán ngày phép chưa nghỉ được miễn thuế
Theo quy định mới, khoản tiền doanh nghiệp thanh toán cho người lao động đối với những ngày nghỉ phép năm chưa sử dụng sẽ không tính vào thu nhập chịu thuế TNCN. Đây là điểm mới có lợi vì trước đây khoản thu nhập này vẫn thuộc diện chịu thuế.
Ví dụ
Nhân viên còn: 8 ngày phép. Doanh nghiệp thanh toán: 4 triệu đồng. → Khoản 4 triệu đồng này không phải tính thuế TNCN.
Lưu ý
Doanh nghiệp nên lưu: Quyết định thanh toán phép năm; Bảng tính phép; Bảng lương.
Thay đổi quy định về trợ cấp thôi việc và trợ cấp mất việc
Theo Nghị định 253, khoản trợ cấp thôi việc hoặc mất việc theo mức do người sử dụng lao động quy định sẽ không tính vào thu nhập chịu thuế. Trong khi đó, quy định trước đây chỉ miễn thuế đối với khoản trợ cấp theo mức quy định của pháp luật. Điều này tạo thêm sự chủ động cho doanh nghiệp khi xây dựng chính sách phúc lợi.
Ví dụ
Doanh nghiệp quy định:Mỗi năm làm việc được hỗ trợ: 2 tháng lương khi thôi việc. Người lao động nhận: 120 triệu đồng. Theo quy định mới: Khoản trợ cấp theo chính sách doanh nghiệp đủ điều kiện sẽ không tính thuế TNCN.
Lưu ý
Cần có: Quy chế tiền lương; Quy chế trợ cấp; Quyết định chi trả.
Tăng gấp ba mức giảm trừ đối với bảo hiểm hưu trí bổ sung
Khoản đóng: Bảo hiểm hưu trí bổ sung; Bảo hiểm tự nguyện; Bảo hiểm nhân thọ được giảm trừ tối đa 3 triệu đồng/người/tháng. Trong khi trước đây chỉ được giảm trừ 1 triệu đồng/tháng. Việc nâng hạn mức này góp phần khuyến khích người lao động tham gia các chương trình an sinh dài hạn.
Ví dụ
Doanh nghiệp đóng: 2,5 triệu đồng/tháng cho quỹ hưu trí bổ sung => Được giảm trừ toàn bộ. Nếu đóng: 4 triệu đồng/tháng => Chỉ được giảm trừ: 3 triệu đồng.
Bổ sung giảm trừ chi phí y tế và giáo dục
Một điểm mới hoàn toàn của Nghị định 253 là cho phép giảm trừ thêm các khoản chi phí thiết yếu nếu đáp ứng điều kiện về hóa đơn, chứng từ. Mức giảm trừ tối đa gồm:
+ Chi phí y tế: 23 triệu đồng/năm.
+ Chi phí giáo dục, đào tạo: 24 triệu đồng/năm.
Đây là chính sách giúp giảm gánh nặng thuế đối với người nộp thuế có nhiều chi phí phục vụ chăm sóc sức khỏe và học tập.
Tăng ngưỡng khấu trừ thuế TNCN 10%
Đối với cá nhân:
+ Không ký hợp đồng lao động;
+ Hoặc ký hợp đồng dưới 03 tháng;
+ Hoặc đã chấm dứt hợp đồng lao động nhưng vẫn phát sinh khoản chi trả.
Tổ chức chi trả chỉ khấu trừ 10% khi khoản chi từ 5 triệu đồng/lần trở lên. Trước đây, ngưỡng này chỉ là 2 triệu đồng/lần. Quy định mới giúp giảm số lượng trường hợp phải khấu trừ thuế.
Ví dụ
Thuê cộng tác viên thiết kế : 4 triệu đồng/lần. → Không khấu trừ 10% Thuế TNCN
Nếu là : 6 triệu đồng/lần. → Khấu trừ thuế TNCN: 600.000 đồng.
Thay đổi thời hạn đăng ký người phụ thuộc
Người nộp thuế phải hoàn thành:
+ Đăng ký người phụ thuộc;
+ Hồ sơ chứng minh người phụ thuộc.
Chậm nhất ngày 31/12 của năm tính thuế để được giảm trừ. So với trước đây, thời hạn đăng ký đối với nhiều trường hợp đã được thống nhất, vì vậy doanh nghiệp cần chủ động hướng dẫn người lao động hoàn thiện hồ sơ đúng hạn
Tăng ngưỡng miễn thuế đối với trúng thưởng và quà tặng
Thuế TNCN chỉ tính trên phần giá trị vượt: 20 triệu đồng/lần. Trong khi trước đây chỉ vượt: 10 triệu đồng/lần. Quy định mới giúp giảm nghĩa vụ thuế đối với các khoản thu nhập có giá trị nhỏ.
Chuẩn hóa phương pháp tính thuế đối với một số loại thu nhập
Nghị định 253 loại bỏ một số phương pháp tính thuế cũ không còn phù hợp. Cụ thể:
+ Chuyển nhượng bất động sản: bỏ phương pháp tính trên phần lãi, áp dụng phương pháp theo quy định mới.
+ Chuyển nhượng chứng khoán: bỏ cơ chế tính thuế trên lãi cuối năm, áp dụng thống nhất mức 0,1% trên giá chuyển nhượng từng lần.
+ Cá nhân kinh doanh: điều chỉnh cơ chế xác định thu nhập chịu thuế theo quy định mới.
Mở rộng phạm vi thu nhập chịu thuế
Nghị định bổ sung nhiều nguồn thu nhập mới phát sinh trong nền kinh tế số như:
+ Kinh doanh thương mại điện tử.
+ Bán hàng trên sàn thương mại điện tử.
+ Livestream bán hàng.
+ Affiliate Marketing.
+ Nhà sáng tạo nội dung (Creator).
+ Kinh doanh trên nền tảng số.
+ Thu nhập từ tên miền “.vn”.
+ Tín chỉ carbon.
+ Biển số xe trúng đấu giá.
+ Tài sản số.
Việc mở rộng phạm vi điều chỉnh góp phần tăng cường quản lý thuế đối với các mô hình kinh doanh mới.
Bổ sung nhiều chính sách ưu đãi thuế
Một số ưu đãi đáng chú ý gồm:
+ Giảm 50% số thuế TNCN đối với cổ tức, lợi tức từ quỹ đầu tư chứng khoán và quỹ đầu tư bất động sản trong giai đoạn từ 01/07/2026 đến hết 30/06/2031.
+ Bổ sung chính sách giảm trừ đối với chi phí y tế hợp lệ trước khi tính thuế.
Làm rõ quy định về cổ phiếu thưởng và ESOP
Nghị định quy định rõ:
+ Khi người lao động nhận cổ phiếu thưởng hoặc ESOP, chưa phát sinh nghĩa vụ thuế ngay tại thời điểm nhận.
+ Thuế TNCN từ tiền lương, tiền công chỉ phát sinh khi cá nhân thực hiện chuyển nhượng cổ phiếu.
+ Khi chuyển nhượng, cá nhân vẫn phải thực hiện nghĩa vụ thuế đối với hoạt động chuyển nhượng chứng khoán theo quy định.
Siết chặt một số quy định về quản lý thuế
Ngoài các chính sách ưu đãi, Nghị định cũng bổ sung nhiều quy định nhằm nâng cao hiệu quả quản lý thuế, như:
+ Làm rõ cách xác định cá nhân cư trú theo nguyên tắc 183 ngày.
+ Quy định cụ thể việc quy đổi thu nhập bằng ngoại tệ hoặc lợi ích không bằng tiền sang đồng Việt Nam.
+ Yêu cầu tổ chức chi trả thu nhập thực hiện khấu trừ thuế trước khi chi trả đối với các trường hợp thuộc diện khấu trừ.
Câu hỏi thường gặp về Nghị định 253/2026/NĐ-CP
Nghị định 253/2026/NĐ-CP có hiệu lực từ khi nào?
Nghị định 253/2026/NĐ-CP có hiệu lực từ ngày 01/07/2026 và hướng dẫn thi hành Luật Thuế thu nhập cá nhân năm 2025. Từ thời điểm này, nhiều quy định mới về thu nhập chịu thuế, miễn thuế và giảm trừ thuế TNCN sẽ chính thức được áp dụng.
Tiền ăn giữa ca được miễn thuế TNCN tối đa bao nhiêu?
Theo Nghị định 253/2026/NĐ-CP, khoản tiền ăn giữa ca, ăn trưa do doanh nghiệp chi trả được miễn thuế thu nhập cá nhân tối đa 1,2 triệu đồng/người/tháng. Phần chi vượt mức này sẽ được xử lý theo quy định của pháp luật về thuế TNCN.
Tiền làm thêm giờ có phải nộp thuế TNCN không?
Theo quy định mới, toàn bộ tiền lương làm thêm giờ và làm việc ban đêm được trả đúng theo quy định của pháp luật lao động sẽ thuộc diện được miễn thuế thu nhập cá nhân, thay vì chỉ miễn phần chênh lệch cao hơn như trước đây.
Doanh nghiệp trả tiền thuê nhà cho người lao động có phải tính thuế TNCN không?
Nếu doanh nghiệp trả thay tiền thuê nhà, khoản tiền này vẫn được tính vào thu nhập chịu thuế của người lao động nhưng không vượt quá 15% tổng thu nhập chịu thuế (không bao gồm tiền thuê nhà và các khoản liên quan). Trường hợp doanh nghiệp xây dựng nhà ở cho người lao động theo quy định thì có thể được miễn thuế TNCN.
Tiền thanh toán ngày phép năm chưa nghỉ có phải chịu thuế TNCN không?
Không. Theo Nghị định 253/2026/NĐ-CP, khoản tiền lương trả cho những ngày nghỉ phép năm chưa sử dụng theo quy định của pháp luật không tính vào thu nhập chịu thuế thu nhập cá nhân.
Kết luận
Nghị định 253/2026/NĐ-CP mang đến nhiều thay đổi quan trọng về chính sách thuế thu nhập cá nhân theo hướng mở rộng quyền lợi cho người lao động, bổ sung các khoản giảm trừ mới, đồng thời hoàn thiện cơ chế quản lý thuế đối với các loại thu nhập phát sinh trong nền kinh tế số.
Đối với doanh nghiệp, việc cập nhật kịp thời các quy định về tiền ăn giữa ca, làm thêm giờ, tiền thuê nhà, bảo hiểm, khấu trừ thuế, người phụ thuộc và các khoản giảm trừ mới sẽ giúp thực hiện đúng nghĩa vụ thuế, hạn chế rủi ro khi thanh tra, kiểm tra và đảm bảo quyền lợi cho người lao động.
———————
CÔNG TY TNHH TƯ VẤN THUẾ NGUYÊN ANH
Địa chỉ: Toà A1, đường Nguyễn Cơ Thạch, Hà Nội
Hotline: 0888 69 85 69
Email: thuenguyenanh.nac@gmail.com