C12 của BHXH là bảng thông báo kết quả đóng BHXH, BHYT, BHTN, BHTNLĐ – BNN của đơn vị. Đây là một trong những tài liệu quan trọng giúp doanh nghiệp kiểm tra tình trạng đóng bảo hiểm, số tiền còn phải đóng, số tiền đã nộp và khoản tiền chuyển sang kỳ sau. Tuy nhiên, C12 có khá nhiều mục và chỉ tiêu khiến kế toán mới làm BHXH dễ nhầm lẫn.
Trong bài viết này, chúng ta sẽ cùng tìm hiểu cách đọc C12 BHXH, đặc biệt là cách đối chiếu khi doanh nghiệp có báo giảm lao động trong kỳ.
C12 BHXH là gì?
C12 là thông báo kết quả đóng BHXH, BHYT, BHTN, BHTNLĐ – BNN của đơn vị trong kỳ. Thông qua C12, doanh nghiệp có thể kiểm tra các thông tin như:
- Số tiền còn phải đóng từ kỳ trước.
- Số tiền phát sinh tăng trong kỳ.
- Số lao động tăng, giảm trong kỳ.
- Quỹ tiền lương tăng, giảm.
- Số tiền doanh nghiệp đã nộp trong kỳ.
- Số tiền phải đóng bổ sung hoặc điều chỉnh.
- Khoản tiền chuyển sang kỳ sau.
- Tiền lãi chậm đóng nếu có.
Đối với kế toán tiền lương và kế toán BHXH, việc đọc đúng C12 giúp phát hiện sớm các khoản chênh lệch giữa hồ sơ BHXH và số tiền doanh nghiệp thực tế đã đóng.
Cách đọc C12 BHXH theo từng mục
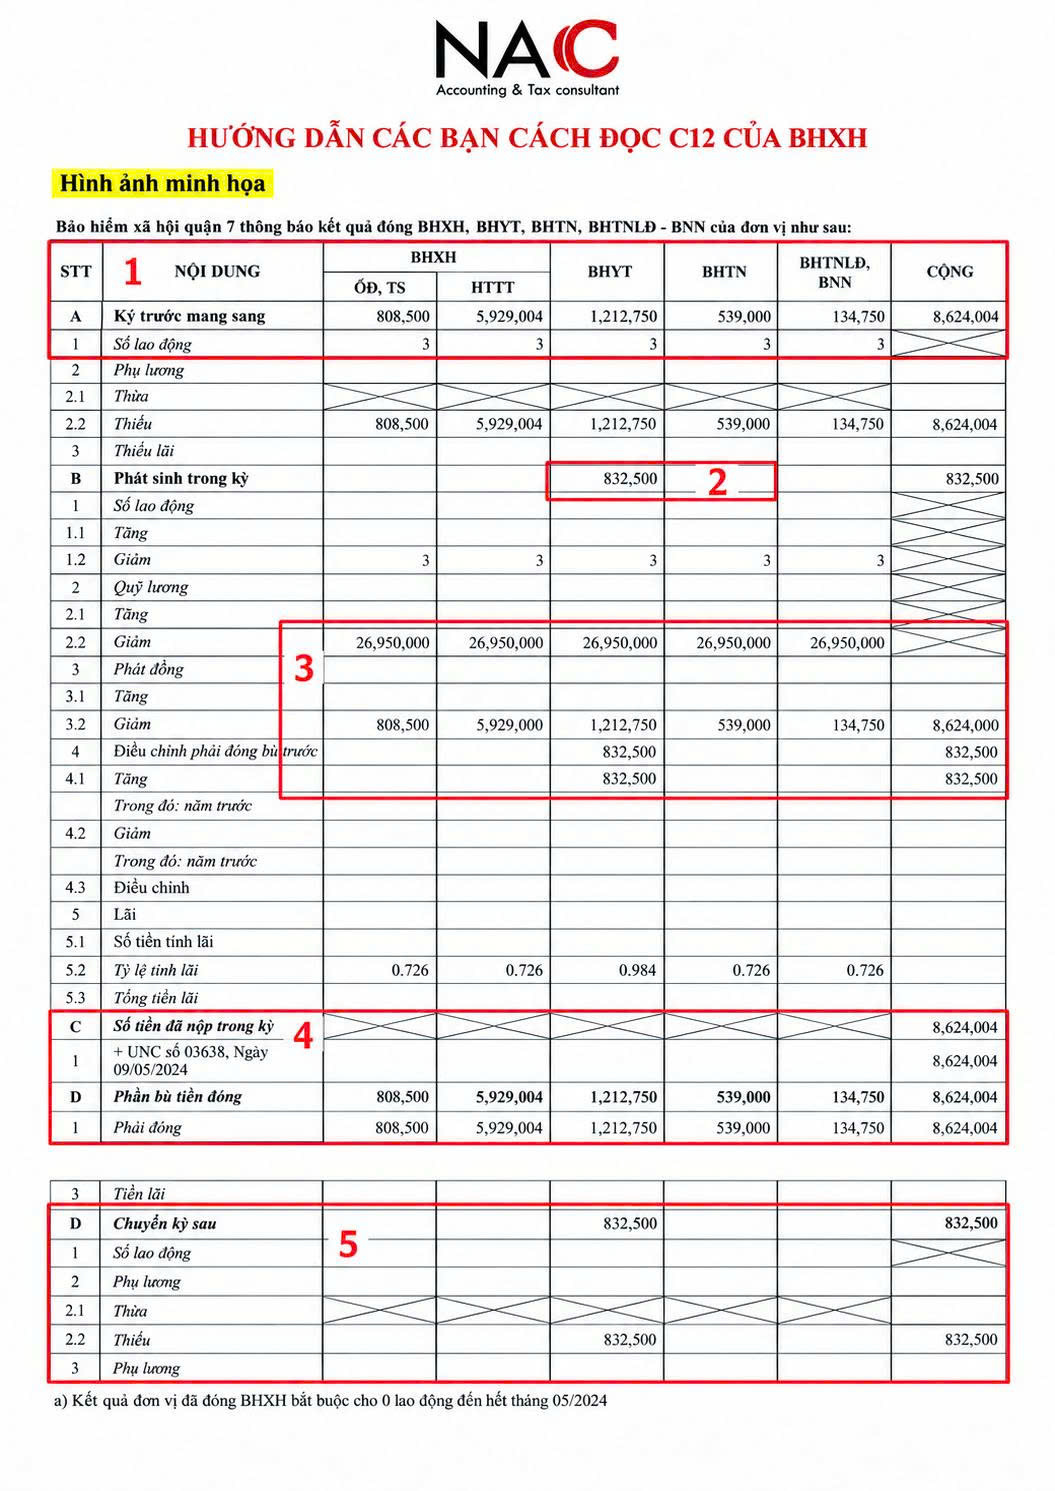
Ảnh minh họa C12 mẫu
Trong mẫu minh họa, C12 được chia thành các phần chính từ Mục A đến Mục D. Có thể hiểu đơn giản theo trình tự:
Kỳ trước còn bao nhiêu → Trong kỳ phát sinh gì → Đã nộp bao nhiêu → Còn thiếu/chuyển kỳ sau bao nhiêu.
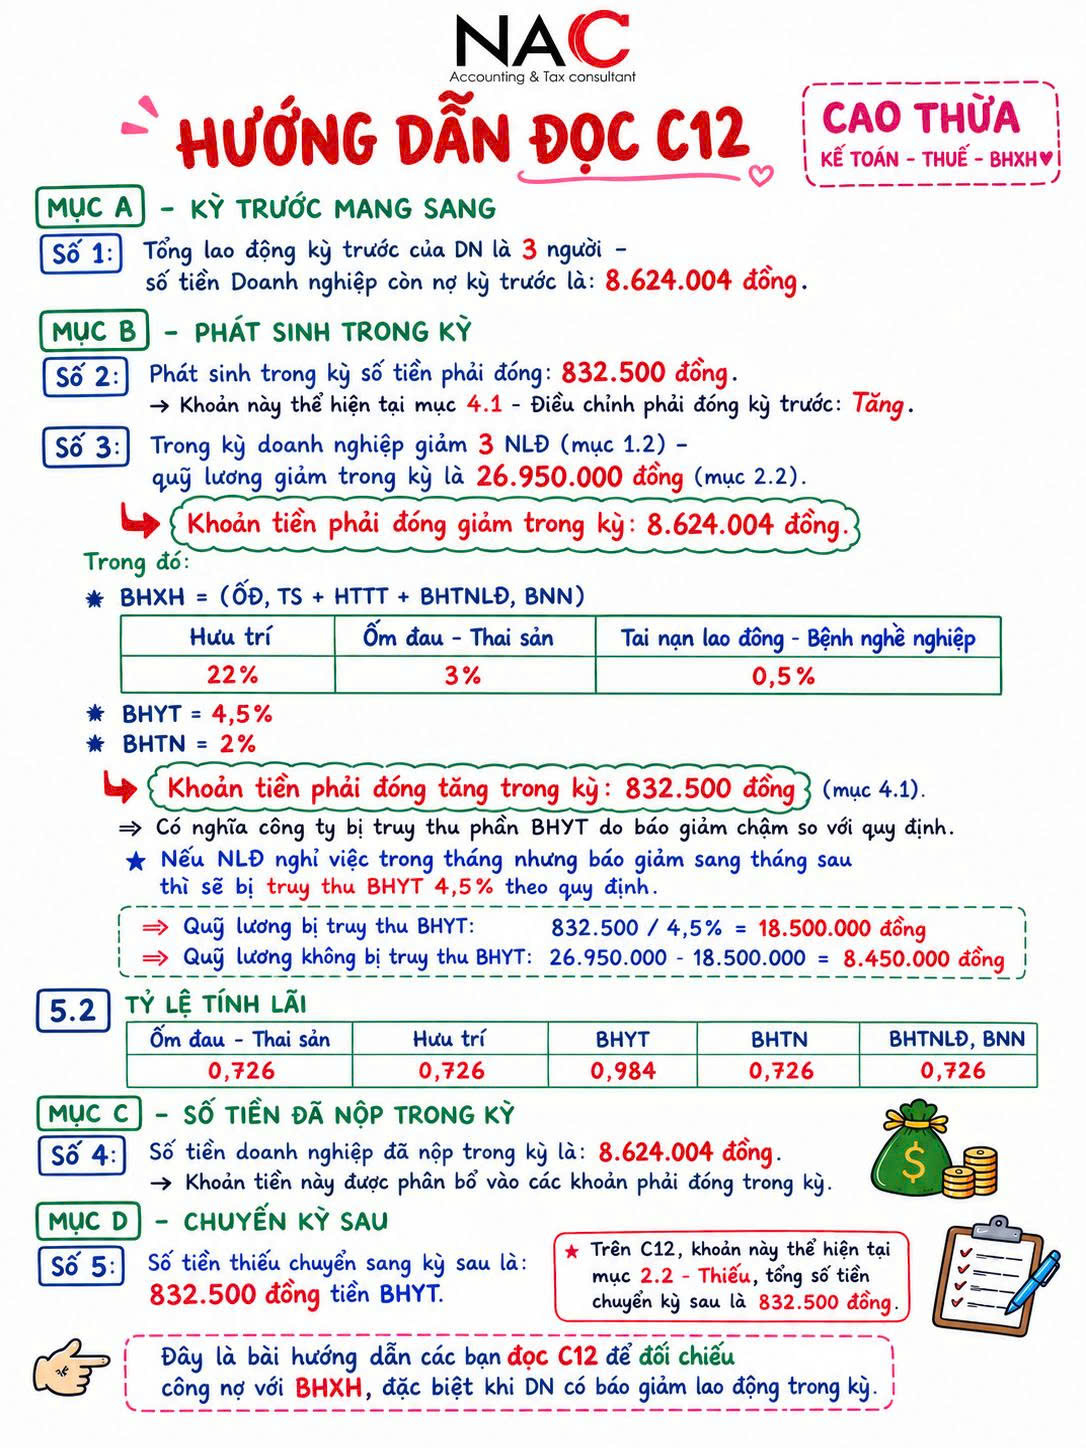
Mục A – Kỳ trước mang sang
Mục A – Kỳ trước mang sang phản ánh số liệu còn tồn từ kỳ trước chuyển sang kỳ hiện tại. Trong ví dụ minh họa:
- Tổng số lao động kỳ trước: 3 người.
- Số tiền doanh nghiệp còn nợ kỳ trước: 8.624.004 đồng.
Khoản tiền này được phân bổ theo từng quỹ bảo hiểm, bao gồm: BHXH; BHYT; BHTN; BHTNLĐ – BNN.
Cách hiểu đơn giản: Nếu C12 kỳ trước còn số tiền chưa đóng thì sang C12 kỳ này, khoản tiền đó sẽ được thể hiện tại Mục A – Kỳ trước mang sang. Vì vậy, khi kiểm tra C12, kế toán nên đối chiếu số liệu này với C12 của kỳ trước để xác định số dư đầu kỳ có chính xác hay không.
Mục B – Phát sinh trong kỳ
Đây là phần rất quan trọng khi đọc C12. Mục B – Phát sinh trong kỳ phản ánh những thay đổi về lao động, quỹ tiền lương và số tiền phải đóng trong kỳ. Trong mẫu minh họa, có một khoản: 832.500 đồng phát sinh trong kỳ Khoản này được thể hiện tại phần Điều chỉnh phải đóng kỳ trước, cụ thể là khoản tăng tại mục 4.1. Điều đó có nghĩa là ngoài số tiền doanh nghiệp còn nợ từ kỳ trước, trong kỳ còn phát sinh thêm một khoản phải đóng.
Khi doanh nghiệp báo giảm lao động, cần đọc C12 như thế nào?
Đây là phần kế toán cần đặc biệt lưu ý. Trong ví dụ, doanh nghiệp:
- Giảm 3 người lao động trong kỳ.
- Quỹ lương giảm trong kỳ: 26.950.000 đồng.
Khoản giảm được thể hiện tại Mục B – Phát sinh trong kỳ, phần số lao động và quỹ lương. Tuy nhiên, quỹ lương giảm không đồng nghĩa toàn bộ số tiền BHXH, BHYT, BHTN cũng giảm theo một cách đơn giản. Kế toán cần tiếp tục kiểm tra các khoản điều chỉnh phải đóng và khoản phát sinh liên quan.
Theo số liệu minh họa trong C12: Khoản tiền phải đóng giảm trong kỳ: 8.624.004 đồng. Trong đó, tỷ lệ đóng được thể hiện theo từng loại bảo hiểm.
| Khoản đóng | Tỷ lệ |
| Hưu trí | 22% |
| Ốm đau – Thai sản | 3% |
| TNLĐ – BNN | 0,5% |
| BHYT | 4,5% |
| BHTN | 2% |
Lưu ý: Khi áp dụng thực tế, kế toán cần căn cứ vào đối tượng tham gia, thời điểm phát sinh và quy định pháp luật tương ứng để xác định tỷ lệ đóng, không nên máy móc áp dụng một tỷ lệ cho mọi trường hợp.
Vì sao báo giảm lao động nhưng C12 vẫn có khoản BHYT phải đóng?
Đây là vấn đề khá nhiều kế toán gặp phải khi đối chiếu C12. Trong ví dụ minh họa:
- Doanh nghiệp giảm 3 lao động.
- Quỹ lương giảm: 26.950.000 đồng.
- Đồng thời C12 thể hiện khoản phải đóng tăng 832.500 đồng, trong đó có khoản liên quan đến BHYT.
Theo cách minh họa trên C12, khoản phát sinh này cần được kế toán kiểm tra lại nguyên nhân, đặc biệt là thời điểm báo giảm lao động. Nếu doanh nghiệp báo giảm lao động không đúng thời điểm theo quy định, có thể phát sinh khoản BHYT phải đóng/truy thu tương ứng.
Ví dụ trong hình
Khoản tiền: 832.500 đồng được xác định tương ứng với: 832.500 / 4,5% = 18.500.000 đồng
Từ đó, mẫu minh họa xác định phần quỹ lương không bị truy thu BHYT là: 26.950.000 – 18.500.000 = 8.450.000 đồng.
Đây là cách tính minh họa để kế toán hiểu mối liên hệ giữa số tiền điều chỉnh trên C12 và quỹ tiền lương làm căn cứ đóng.
Mục 5.2 – Tỷ lệ tính lãi trên C12
Một nội dung khác kế toán cần chú ý là Mục 5.2 – Tỷ lệ tính lãi. Trong mẫu minh họa, C12 thể hiện tỷ lệ tính lãi riêng cho từng khoản:
| Khoản | Tỷ lệ trong mẫu |
| Ốm đau – Thai sản | 0,726 |
| Hưu trí | 0,726 |
| BHYT | 0,984 |
| BHTN | 0,726 |
| BHTNLĐ – BNN | 0,726 |
Các tỷ lệ này được sử dụng để tính tiền lãi theo số liệu và kỳ tính lãi tương ứng. Do đó, khi doanh nghiệp có khoản chậm đóng hoặc điều chỉnh liên quan đến thời gian đóng, kế toán nên kiểm tra cả Mục 5 – Lãi, thay vì chỉ kiểm tra số tiền phải đóng.
Mục C – Số tiền đã nộp trong kỳ
Mục C – Số tiền đã nộp trong kỳ cho biết doanh nghiệp đã thực tế nộp bao nhiêu tiền vào cơ quan BHXH trong kỳ. Trong ví dụ: Số tiền doanh nghiệp đã nộp trong kỳ: 8.624.004 đồng. Kế toán cần đối chiếu số này với:
- Ủy nhiệm chi/chứng từ ngân hàng;
- Nội dung chuyển tiền BHXH;
- Số tiền thực tế đã nộp;
- Thời điểm tiền được ghi nhận;
- Các khoản phải đóng trên C12.
Lưu ý quan trọng: Số tiền doanh nghiệp đã chuyển khoản và số tiền được hạch toán/ghi nhận trên C12 đôi khi có thể khác thời điểm nhau. Vì vậy, khi đối chiếu công nợ BHXH, không nên chỉ nhìn vào số tiền đã chuyển mà cần kiểm tra cả C12 và chứng từ nộp tiền.
Mục D – Chuyển kỳ sau
Đây là phần cuối cùng cần kiểm tra khi đọc C12. Mục D – Chuyển kỳ sau thể hiện số tiền còn thiếu hoặc số tiền được chuyển sang kỳ tiếp theo.
Trong mẫu minh họa: Số tiền thiếu chuyển sang kỳ sau: 832.500 đồng tiền BHYT. Điều này có nghĩa là sau khi đối chiếu số phải đóng và số đã nộp, doanh nghiệp vẫn còn khoản 832.500 đồng chưa hoàn tất và khoản này được chuyển sang kỳ sau. Trên C12, khoản này thể hiện tại phần Mục 2.2 – Thiếu của phần chuyển kỳ sau.
Công thức đơn giản để đọc C12
Kế toán có thể hình dung C12 theo công thức: Số phải xử lý trong kỳ = Số mang sang + Số phát sinh/điều chỉnh trong kỳ
Sau đó đối chiếu với: Số đã nộp trong kỳ để xác định: Số còn thiếu hoặc số chuyển sang kỳ sau. Vì vậy, khi đọc C12, hãy tập trung vào 5 câu hỏi:
① Kỳ trước doanh nghiệp còn nợ bao nhiêu? → Xem Mục A.
② Trong kỳ có phát sinh tăng/giảm lao động không? → Xem Mục B.1.
③ Quỹ lương có tăng/giảm không? → Xem Mục B.2.
④ Doanh nghiệp đã nộp bao nhiêu tiền? → Xem Mục C.
⑤ Cuối cùng còn thiếu bao nhiêu? → Xem Mục D – Chuyển kỳ sau.
Cách đối chiếu C12 BHXH nhanh và chính xác
Để hạn chế sai sót, kế toán có thể thực hiện theo trình tự sau:
Bước 1: Lấy C12 của kỳ trước để kiểm tra số dư chuyển sang.
Bước 2: Kiểm tra số lao động tăng, giảm trong kỳ.
Bước 3: Đối chiếu quỹ tiền lương trên C12 với hồ sơ báo tăng, báo giảm và bảng lương.
Bước 4: Kiểm tra các khoản điều chỉnh tăng/giảm phải đóng.
Bước 5: Kiểm tra khoản BHXH, BHYT, BHTN, BHTNLĐ – BNN phát sinh.
Bước 6: Đối chiếu số tiền đã nộp với chứng từ ngân hàng.
Bước 7: Kiểm tra Mục D để xác định còn thiếu hoặc thừa bao nhiêu tiền chuyển sang kỳ sau.
Những lỗi kế toán thường gặp khi đọc C12
Một số trường hợp dễ gây nhầm lẫn gồm:
- Chỉ kiểm tra tổng số tiền mà không kiểm tra từng quỹ.
- Không đối chiếu C12 kỳ này với C12 kỳ trước.
- Báo giảm lao động nhưng không kiểm tra thời điểm báo giảm.
- Không kiểm tra khoản Điều chỉnh phải đóng kỳ trước.
- Nhìn số tiền đã chuyển khoản và cho rằng đó là số tiền đã được ghi nhận trên C12.
- Không kiểm tra khoản Chuyển kỳ sau.
- Không kiểm tra tiền lãi khi có khoản chậm đóng/điều chỉnh.
- Không đối chiếu số lao động và quỹ tiền lương giữa C12 với hồ sơ BHXH của doanh nghiệp.
Kết luận
C12 BHXH không khó đọc nếu kế toán nắm được trình tự của từng phần. Có thể ghi nhớ ngắn gọn:
Mục A: Kỳ trước còn gì?
Mục B: Trong kỳ phát sinh gì?
Mục C: Đã nộp bao nhiêu?
Mục D: Còn thiếu/thừa và chuyển sang kỳ sau bao nhiêu?
Đặc biệt, khi doanh nghiệp báo tăng, báo giảm lao động trong kỳ, kế toán nên kiểm tra kỹ các khoản điều chỉnh trên C12 để tránh bỏ sót khoản phải đóng hoặc khoản chuyển sang kỳ sau.
Hy vọng bài viết giúp kế toán, nhân sự và chủ doanh nghiệp đọc C12 BHXH dễ dàng hơn và chủ động đối chiếu công nợ bảo hiểm hàng tháng.
—————————-
CÔNG TY TNHH TƯ VẤN THUẾ NGUYÊN ANH
Địa chỉ: Toà A1, đường Nguyễn Cơ Thạch, Hà Nội
Hotline: 0888 69 85 69
Email: thuenguyenanh.nac@gmail.com