MST 03, 06 kéo dài có đáng lo không?
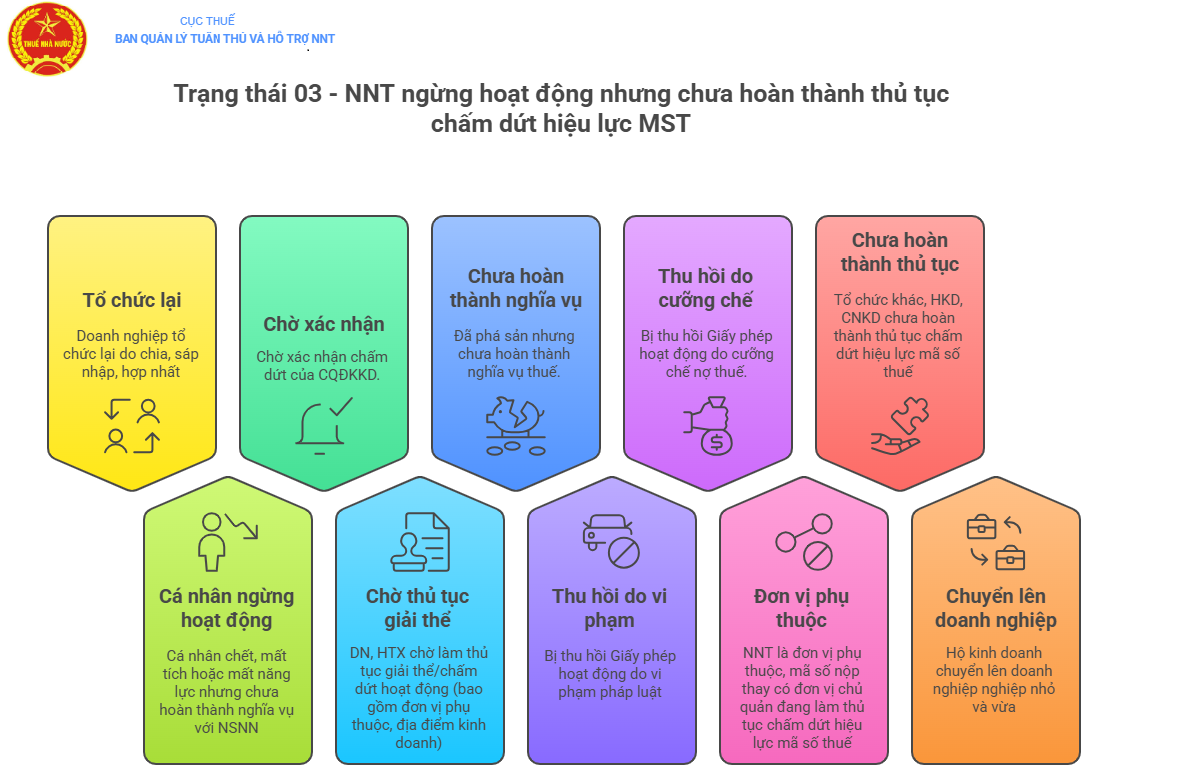
MST 03, 06 kéo dài là tình trạng doanh nghiệp không nên bỏ qua, đặc biệt khi doanh nghiệp vẫn đang hoạt động, phát sinh giao dịch hoặc còn nghĩa vụ thuế chưa hoàn thành. Theo Thông tư 86/2024/TT-BTC, trạng thái 03 thể hiện người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế; trong khi trạng thái 06 thể hiện người nộp thuế không hoạt động tại địa chỉ đã đăng ký.
Trên thực tế, nhiều chủ doanh nghiệp chỉ phát hiện MST trạng thái 03 hoặc 06 khi cần xuất hóa đơn, làm thủ tục thuế, thay đổi thông tin doanh nghiệp hoặc giao dịch với ngân hàng, đối tác. Đến thời điểm đó, việc xử lý có thể mất nhiều thời gian hơn do doanh nghiệp phải rà soát lại hồ sơ, nghĩa vụ thuế, hóa đơn và thông tin đăng ký.
Vậy MST 03, 06 kéo dài ảnh hưởng gì đến doanh nghiệp? Có thể phát sinh những rủi ro nào và doanh nghiệp cần làm gì để xử lý? Nội dung dưới đây sẽ giúp chủ doanh nghiệp hiểu rõ trước khi tình trạng này gây ảnh hưởng đến hoạt động kinh doanh.
MST 03, 06 kéo dài có ảnh hưởng gì đến doanh nghiệp?
Không phải cứ xuất hiện trạng thái 03 hoặc 06 là doanh nghiệp ngay lập tức bị xử phạt hoặc mất quyền hoạt động. Tuy nhiên, để tình trạng kéo dài mà không xác định nguyên nhân và xử lý có thể khiến doanh nghiệp phát sinh nhiều vướng mắc.
Dưới đây là 7 rủi ro MST 03, 06 mà chủ doanh nghiệp cần đặc biệt lưu ý.
Rủi ro bị ảnh hưởng đến việc sử dụng hóa đơn điện tử
Đây là một trong những vấn đề doanh nghiệp cần quan tâm đầu tiên khi phát hiện MST trạng thái 06.
Nếu doanh nghiệp vẫn đang kinh doanh nhưng bị xác định không hoạt động tại địa chỉ đã đăng ký, tình trạng sử dụng hóa đơn điện tử có thể bị ảnh hưởng theo quy định về hóa đơn, chứng từ.
Do đó, doanh nghiệp không nên chỉ kiểm tra xem MST còn tồn tại hay không, mà cần kiểm tra cả trạng thái sử dụng hóa đơn điện tử.
Nếu doanh nghiệp đang có khách hàng, hợp đồng, doanh thu phát sinh nhưng lại không thể sử dụng hóa đơn bình thường, hoạt động kinh doanh có thể bị gián đoạn.
Đặc biệt, việc xuất hóa đơn còn liên quan đến thời điểm lập hóa đơn, kê khai thuế và chứng minh doanh thu. Vì vậy, khi phát hiện MST 06, doanh nghiệp nên kiểm tra ngay tình trạng hóa đơn trước khi tiếp tục phát sinh giao dịch.
Khó khăn khi thực hiện các thủ tục thuế
MST 03, 06 kéo dài có thể khiến doanh nghiệp gặp khó khăn khi thực hiện các thủ tục liên quan đến cơ quan thuế.
Tùy từng nguyên nhân và tình trạng hồ sơ, doanh nghiệp có thể phải rà soát:
- Tờ khai thuế đã nộp;
- Tờ khai còn thiếu;
- Thuế phải nộp;
- Tiền chậm nộp;
- Hóa đơn điện tử;
- Thông tin đăng ký thuế;
- Địa chỉ trụ sở;
- Nghĩa vụ với cơ quan hải quan nếu có;
- Nghĩa vụ của đơn vị phụ thuộc.
Đặc biệt, nếu doanh nghiệp lâu ngày không hoạt động nhưng vẫn còn hồ sơ thuế chưa xử lý, việc muốn khôi phục hoặc chấm dứt MST sau này sẽ không đơn giản như chỉ “bật lại mã số thuế”.
Cục Thuế hiện yêu cầu người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt MST hoặc bỏ địa chỉ kinh doanh chủ động liên hệ cơ quan thuế quản lý để hoàn thành nghĩa vụ kê khai, nộp thuế với ngân sách nhà nước.
Có thể phát sinh tiền thuế, tiền chậm nộp và tiền phạt
Một hiểu lầm khá phổ biến là: “Doanh nghiệp không hoạt động thì không còn nghĩa vụ thuế.”Điều này không phải lúc nào cũng đúng.
Nếu trước thời điểm ngừng hoạt động doanh nghiệp còn hồ sơ khai thuế chưa hoàn thành, số thuế phải nộp chưa nộp hoặc nghĩa vụ khác chưa xử lý thì các khoản này vẫn cần được rà soát và thực hiện theo quy định.Việc để MST 03, 06 kéo dài không tự động xóa nghĩa vụ thuế.
Ngược lại, nếu doanh nghiệp còn khoản thuế phải nộp mà không xử lý, có thể tiếp tục phát sinh các khoản liên quan theo quy định của pháp luật quản lý thuế.
Do đó, khi phát hiện MST bất thường, doanh nghiệp nên kiểm tra toàn bộ nghĩa vụ thuế trên hệ thống, thay vì chỉ tập trung vào việc đưa MST về trạng thái hoạt động.
Rủi ro đối với hóa đơn đầu vào
MST trạng thái 06 không chỉ ảnh hưởng đến hóa đơn đầu ra mà còn khiến doanh nghiệp cần đặc biệt thận trọng với hóa đơn đầu vào. Theo quy định về hóa đơn, chứng từ, việc sử dụng hóa đơn mua hàng hóa, dịch vụ có ngày lập từ thời điểm cơ quan thuế xác định bên bán không hoạt động tại địa chỉ kinh doanh đã đăng ký có thể thuộc trường hợp sử dụng hóa đơn, chứng từ không hợp pháp. (Phu Yen Tax Department) Điều này cho thấy doanh nghiệp cần kiểm tra tình trạng hoạt động của nhà cung cấp khi có dấu hiệu bất thường.
Ví dụ:
Doanh nghiệp A mua hàng của doanh nghiệp B. Sau đó doanh nghiệp B bị xác định không hoạt động tại địa chỉ đăng ký. Nếu A tiếp tục sử dụng hóa đơn của B mà không kiểm tra, xử lý đúng quy định, doanh nghiệp A có thể gặp rủi ro khi cơ quan thuế kiểm tra hồ sơ. Vì vậy, kế toán không nên chỉ kiểm tra: Hóa đơn có mã hay không? mà cần quan tâm thêm: Tại thời điểm giao dịch, người bán có hoạt động hợp pháp và hóa đơn có đủ điều kiện sử dụng hay không?
Ảnh hưởng đến hoạt động kinh doanh và giao dịch với đối tác
Một doanh nghiệp đang hoạt động nhưng lại có MST trạng thái 06 có thể tạo ra tâm lý e ngại cho khách hàng và đối tác.
Trước khi ký hợp đồng, thanh toán hoặc mua hàng, nhiều đối tác thường kiểm tra thông tin doanh nghiệp, bao gồm:
- Tên doanh nghiệp;
- MST;
- Tình trạng hoạt động;
- Địa chỉ;
- Thông tin hóa đơn;
- Người đại diện pháp luật.
Nếu đối tác kiểm tra và thấy doanh nghiệp không hoạt động tại địa chỉ đã đăng ký, họ có thể yêu cầu giải trình hoặc tạm dừng giao dịch. Điều này đặc biệt bất lợi với doanh nghiệp đang cần:
- Ký hợp đồng lớn;
- Xuất hóa đơn cho khách hàng;
- Thu hồi công nợ;
- Làm hồ sơ vay vốn;
- Mở rộng hoạt động;
- Thực hiện các thủ tục với đối tác.
Do đó, MST 03, 06 kéo dài không chỉ là vấn đề của kế toán mà có thể trở thành vấn đề trực tiếp của hoạt động kinh doanh.
Có thể phát sinh rủi ro về đăng ký doanh nghiệp
Nếu doanh nghiệp thực tế đã ngừng hoạt động nhưng không thực hiện các thủ tục cần thiết, tình trạng pháp lý của doanh nghiệp có thể kéo dài và phát sinh thêm nghĩa vụ xử lý.
Cục Thuế đã cảnh báo doanh nghiệp ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt MST cần khẩn trương liên hệ cơ quan thuế để hoàn thành nghĩa vụ. Cơ quan thuế cũng nêu nguy cơ thu hồi Giấy chứng nhận đăng ký doanh nghiệp trong trường hợp doanh nghiệp ngừng hoạt động kinh doanh trong thời gian theo quy định mà không thông báo với cơ quan đăng ký kinh doanh và cơ quan thuế. (GDT)
Vì vậy, nếu doanh nghiệp không còn nhu cầu kinh doanh, phương án phù hợp không phải là bỏ mặc MST 03 hoặc 06 mà nên thực hiện đúng thủ tục tạm ngừng, giải thể hoặc chấm dứt hoạt động tùy trường hợp.
Có thể ảnh hưởng đến người đại diện pháp luật khi còn nghĩa vụ thuế
Đây là rủi ro mà chủ doanh nghiệp đặc biệt cần lưu ý. Nếu doanh nghiệp còn nợ thuế hoặc nghĩa vụ thuế chưa hoàn thành, cơ quan thuế có thể áp dụng các biện pháp quản lý, cưỡng chế hoặc xử lý theo quy định tùy từng trường hợp. Cục Thuế cũng đang tăng cường rà soát dữ liệu người nộp thuế, người đại diện pháp luật và nghĩa vụ thuế để xử lý các trường hợp doanh nghiệp ngừng hoạt động, bỏ địa chỉ kinh doanh nhưng còn nợ thuế, khai thiếu thuế hoặc có vấn đề về hóa đơn. (GDT)
Vì vậy, chủ doanh nghiệp không nên nghĩ: “Công ty không hoạt động thì để MST đó cũng không sao.” Nếu còn nghĩa vụ thuế, doanh nghiệp vẫn cần xử lý theo quy định.
Lưu ý: Không nên chỉ dựa vào mã trạng thái để kết luận doanh nghiệp đã giải thể, bị khóa MST hay được phép tiếp tục mọi hoạt động. Cần xác định nguyên nhân cụ thể và thông tin trên hệ thống quản lý thuế.
Doanh nghiệp cần làm gì khi MST ở trạng thái 03, 06?
Trường hợp doanh nghiệp vẫn đang hoạt động
Nếu doanh nghiệp vẫn đang kinh doanh thực tế nhưng phát hiện MST trạng thái 06, cần xử lý càng sớm càng tốt.
Bước 1: Kiểm tra chính xác trạng thái MST
Kiểm tra thông tin MST và xác định doanh nghiệp đang ở trạng thái 03 hay 06, đồng thời tìm hiểu lý do chuyển trạng thái.
Bước 2: Kiểm tra địa chỉ đăng ký
Đối với MST 06, đây là nội dung đặc biệt quan trọng. Doanh nghiệp cần xác định:
- Địa chỉ đăng ký có đúng không?
- Doanh nghiệp có thực sự hoạt động tại địa chỉ đó không?
- Có chuyển trụ sở nhưng chưa thay đổi đăng ký không?
- Cơ quan thuế đã có thông báo xác minh địa chỉ chưa?
Bước 3: Rà soát hồ sơ thuế
Kiểm tra toàn bộ:
- Tờ khai thuế;
- Tiền thuế;
- Tiền chậm nộp;
- Thông báo của cơ quan thuế;
- Hồ sơ hóa đơn;
- Các nghĩa vụ còn tồn.
Bước 4: Làm việc với cơ quan thuế
Sau khi xác định nguyên nhân, doanh nghiệp cần liên hệ cơ quan thuế quản lý trực tiếp để được hướng dẫn hồ sơ và trình tự xử lý phù hợp.
Bước 5: Cập nhật thông tin nếu có thay đổi
Nếu doanh nghiệp đã chuyển địa chỉ, cần thực hiện thủ tục thay đổi thông tin đăng ký doanh nghiệp/đăng ký thuế theo quy định thay vì tiếp tục sử dụng địa chỉ cũ.
Doanh nghiệp không còn hoạt động thì xử lý MST 03, 06 thế nào?
Nếu doanh nghiệp đã thực sự ngừng kinh doanh và không có nhu cầu hoạt động trở lại, không nên để MST 03, 06 kéo dài vô thời hạn.
Doanh nghiệp cần rà soát:
- Tờ khai thuế còn thiếu;
- Thuế còn phải nộp;
- Tiền chậm nộp;
- Hóa đơn điện tử;
- Công nợ;
- Nghĩa vụ với người lao động;
- BHXH nếu có;
- Nghĩa vụ hải quan nếu có;
- Đơn vị phụ thuộc;
- Các nghĩa vụ khác với cơ quan nhà nước.
Đối với thủ tục chấm dứt hiệu lực MST của tổ chức, Thông tư 86/2024/TT-BTC quy định doanh nghiệp thực hiện hồ sơ theo thủ tục tương ứng và phải hoàn thành nghĩa vụ với cơ quan thuế, cơ quan hải quan trước khi cơ quan thuế ban hành thông báo chấm dứt hiệu lực MST.
Checklist xử lý MST 03, 06 cho doanh nghiệp
Doanh nghiệp có thể sử dụng checklist sau:
☐ Kiểm tra trạng thái MST hiện tại.
☐ Xác định nguyên nhân dẫn đến trạng thái 03 hoặc 06.
☐ Kiểm tra địa chỉ trụ sở đăng ký.
☐ Kiểm tra thông báo của cơ quan thuế.
☐ Rà soát toàn bộ tờ khai thuế.
☐ Kiểm tra số thuế còn phải nộp.
☐ Kiểm tra tiền chậm nộp nếu có.
☐ Kiểm tra tình trạng hóa đơn điện tử.
☐ Rà soát hóa đơn đầu vào, đầu ra.
☐ Kiểm tra nghĩa vụ của đơn vị phụ thuộc.
☐ Xác định doanh nghiệp muốn hoạt động trở lại hay chấm dứt hoạt động.
☐ Làm việc với cơ quan thuế để xử lý theo đúng nguyên nhân.
Câu hỏi thường gặp về MST 03, 06
MST 03 có phải doanh nghiệp đã giải thể không?
Không. MST 03 thể hiện người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực MST. Việc chấm dứt MST là một thủ tục riêng và cần hoàn thành các nghĩa vụ liên quan theo quy định.
MST 06 có phải doanh nghiệp bị đóng mã số thuế không?
Không nên hiểu như vậy. MST 06 thể hiện người nộp thuế không hoạt động tại địa chỉ đã đăng ký. Doanh nghiệp cần xác định nguyên nhân và thực hiện thủ tục phù hợp.
Để MST 03, 06 lâu có sao không?
Có thể phát sinh nhiều vướng mắc nếu doanh nghiệp không xử lý, đặc biệt về hồ sơ thuế, hóa đơn, địa chỉ đăng ký, nghĩa vụ thuế và các thủ tục hành chính.
MST 06 có được tiếp tục xuất hóa đơn không?
Doanh nghiệp cần kiểm tra tình trạng sử dụng hóa đơn điện tử thực tế và thông báo của cơ quan thuế. Không nên tự động coi MST 06 là vẫn có thể xuất hóa đơn bình thường trong mọi trường hợp.
Doanh nghiệp MST 06 nhưng vẫn đang hoạt động phải làm gì?
Cần kiểm tra nguyên nhân trạng thái 06, xác minh địa chỉ đăng ký, rà soát thông báo của cơ quan thuế và liên hệ cơ quan thuế quản lý trực tiếp để xử lý.
Doanh nghiệp không hoạt động nữa có nên để MST 03 không?
Không nên bỏ mặc. Nếu doanh nghiệp không còn nhu cầu kinh doanh, cần rà soát và hoàn thành các nghĩa vụ liên quan để thực hiện thủ tục chấm dứt hoạt động, chấm dứt hiệu lực MST theo quy định.
Kết luận
MST 03, 06 kéo dài không nên được xem là một vấn đề có thể bỏ qua. Đặc biệt với doanh nghiệp vẫn đang hoạt động, trạng thái MST không phù hợp với thực tế có thể gây ra nhiều vướng mắc liên quan đến hóa đơn điện tử, kê khai thuế, nghĩa vụ thuế, địa chỉ đăng ký và giao dịch với đối tác.
Nếu doanh nghiệp đang ở MST trạng thái 03, cần xác định hồ sơ ngừng hoạt động/chấm dứt MST đang ở giai đoạn nào. Nếu ở MST trạng thái 06, cần đặc biệt kiểm tra địa chỉ đăng ký và tình trạng hoạt động thực tế của doanh nghiệp.
Phát hiện MST 03, 06 càng sớm, doanh nghiệp càng dễ xác định nguyên nhân và xử lý đúng hướng. Trường hợp chưa xác định được nguyên nhân hoặc còn tồn hồ sơ thuế, hóa đơn, doanh nghiệp nên rà soát với cơ quan thuế quản lý trực tiếp hoặc đơn vị kế toán – thuế chuyên môn để hạn chế phát sinh rủi ro.
—————————-
CÔNG TY TNHH TƯ VẤN THUẾ NGUYÊN ANH
Địa chỉ: Toà A1, đường Nguyễn Cơ Thạch, Hà Nội
Hotline: 0888 69 85 69
Email: thuenguyenanh.nac@gmail.com